ARTÍCULO 2.2.3.3.1. CONSTITUCIÓN DEL CAPITAL NECESARIO PARA EL RECONOCIMIENTO DE LA RENTA VITALICIA DEL PILAR SEMICONTRIBUTIVO. Para efectos de la constitución del capital necesario para el reconocimiento de la renta vitalicia sin sobrevivencia del Pilar Semicontributivo, una vez Colpensiones reconozca la renta del afiliado, solicitará el traslado de los recursos necesarios para la conformación del capital de la renta vitalicia de conformidad con lo establecido en el literal d) del artículo 71 de la Ley 2381 de 2024 de la siguiente manera:
a) El valor de las cotizaciones realizadas junto con los rendimientos de las cuentas de ahorro individual que quedan en administración de las Administradoras de Fondos de Pensiones o las Administradoras del Componente Complementario de Ahorro Individual (ACCAI), en línea con las disposiciones del literal o) del artículo 19 de la Ley 2381 de 2024 los cuales se trasladarán al Fondo de Ahorro del Pilar Contributivo, incluyendo el 1.5% del Fondo de Garantía de Pensión Mínima del RAIS, como se establece en el artículo 2.2.4.18.9. del presente decreto.
b) El Bono Ley 2381 de 2024 de que trata el presente decreto.
c) Para todos aquellos que son elegibles para el Pilar Solidario los ingresos por cotización a pensión que reciba el Componente de Prima Media del Pilar Contributivo y los recibidos por el Régimen de Prima Media hasta dos punto tres (2.3) SMLMV antes de la entrada en vigencia de la ley, traídos a valor presente con la inflación fin de período del índice de Precios al Consumidor (IPC) publicado por el DANE para el mes en el que se solicita el traslado de los recursos.
d) Para los no elegibles para el Pilar Solidario, los ingresos por cotización a pensión que reciba el Componente de Prima Media del Pilar Contributivo y los recibidos por el RPM hasta dos punto tres (2.3) SMLMV antes de la entrada en vigencia de la ley, traídos a valor presente con la inflación fin de período del Índice de Precios al Consumidor (IPC) publicado por el DANE para el mes en el que se solicita el traslado de los recursos y los valores establecidos en el literal b del artículo 18 de la Ley 2381 de 2024.
e) Los recursos, incluidos los rendimientos correspondientes al Componente Complementario de Ahorro Individual que administran las Administradoras del Componente Complementario de Ahorro Individual (ACCAI).
f) El capital correspondiente a las semanas cotizadas con anterioridad a la vigencia de la presente ley en cualquiera de los regímenes existentes así como los tiempos cotizados a cualquier caja, fondo o entidad del sector público o privado, haciendo uso de todos los mecanismos contemplados en la normatividad vigente, tales como, el Sistema Actuarial de Equivalencias, bonos que no se hayan contemplado en los literales anteriores; si a ello hubiere lugar conforme lo dispuesto en el numeral 2 del artículo 14 de la Ley 2381 de 2024.
g) Aportes realizados a través del Programa de Beneficios Económicos Periódicos (BEPS), junto con sus rendimientos, con los subsidios correspondientes a este beneficio, a petición del afiliado, en el marco de lo contemplado en el parágrafo 1 del artículo 18 de la Ley 2381 de 2024.
PARÁGRAFO 1o. Los recursos requeridos en la conformación del capital que constituirán la Renta Vitalicia que se soliciten al Fondo de Ahorro del Pilar Contributivo por cotizaciones, deben trasladarse de acuerdo con las condiciones técnicas y operativas definidas por el Banco de la República en el marco del contrato de administración que se celebre entre la Nación - Ministerio de Hacienda y Crédito Público y el Banco de la República.
Los demás recursos que conforman el capital con el que se constituirá la renta vitalicia mencionados en este artículo deben trasladarse según el mecanismo que determine la Administradora Colombiana de Pensiones (Colpensiones) en el término de 5 días hábiles siguientes contados a partir de la consolidación del derecho.
PARÁGRAFO 2o. Los valores establecidos en los literales c) y d) del presente artículo deberán ser reglamentados por el Gobierno nacional como parte de la operatividad en la fase de desacumulación del Fondo de Ahorro del Pilar Contributivo, previo concepto vinculante de su Comité Directivo.
PARÁGRAFO 3o. Tratándose de los aportes realizados a través del Programa del subsidio al aporte en pensión se diferenciará el valor de la cotización de las personas que han pertenecido o se encuentran como beneficiarias del Programa del Subsidio al Aporte en Pensión (PSAP) y el valor del subsidio otorgado por el Fondo de Solidaridad Pensional, de la siguiente manera:
El valor de la cotización únicamente incluirá los aportes realizados por el afiliado durante el tiempo que fue beneficiario del subsidio.
Tratándose de los subsidios otorgados por el Fondo de Solidaridad Pensional, el 100% de su valor harán parte del capital que constituya la Renta Vitalicia otorgada por el Pilar Semicontributivo, y sobre este valor únicamente se podrán sumar sus rendimientos.
PARÁGRAFO 4o. Cuando la renta vitalicia se haya constituido con tiempos y recursos del Programa del Subsidio al Aporte en Pensión (PSAP) de que trata el parágrafo anterior, estos no se devolverán al Fondo de Solidaridad Pensional porque forman parte del capital de la renta vitalicia de que trata este pilar.
En caso de que la persona reciba la renta vitalicia del Pilar Semicontributivo no podrá ser al tiempo beneficiaria del subsidio del Programa del Subsidio al Aporte en Pensión (PSAP).
ARTÍCULO 2.2.3.3.2. CÁLCULO DE LA RENTA VITALICIA EN EL PILAR SEMICONTRIBUTIVO. Colpensiones deberá contar con un mecanismo para el cálculo de las rentas vitalicias de acuerdo con el cumplimiento de requisitos establecidos para cada grupo.
El Ministerio de Hacienda y Crédito Público, emitirá el lineamiento técnico de cálculo para las rentas vitalicias a partir del capital constituido y atendiendo las variables técnicas que se determinen para la población objetivo del Pilar Semicontributivo. Esta obligación deberá ser atendida máximo hasta el 31 de mayo del 2025. En caso de incumplimiento, la Administradora Colombiana de Pensiones (Colpensiones) deberá expedir tal lineamiento dentro del mes inmediatamente posterior.
PARÁGRAFO 1o. El valor de la Renta Vitalicia será pagado mensualmente y no podrá superar el ochenta por ciento (80%) de un salario mínimo mensual legal vigente (1 SMLMV). Los subsidios establecidos en el artículo 18 de la Ley 2381 de 2024 serán otorgados siempre que las cotizaciones o el saldo de la cuenta individual sean insuficientes para el otorgamiento de la renta hasta el tope del 80% y se aplicarán proporcionalmente hasta alcanzar el tope de 3% de capitalización efectiva anual y el tope del 20% o 30% para hombres y mujeres respectivamente.
PARÁGRAFO 2o. Cuando se usen los recursos del Componente Complementario de Ahorro Individual o del programa de Beneficios Económicos Periódicos para la constitución de la renta vitalicia del Pilar Semicontributivo, se tomarán únicamente hasta el tope del 80% del salario mínimo legal vigente. Habrá lugar a la devolución de saldos al beneficiario, por parte de cada administradora, para el caso de los recursos del Componente Complementario de Ahorro Individual y/o del Programa de Beneficios Económicos Periódicos con los que se exceda este porcentaje.
PARÁGRAFO 3o. La Superintendencia Financiera de Colombia, o la entidad que haga sus veces, deberá actualizar cada 5 años las tablas de mortalidad utilizadas para el cálculo de la renta vitalicia.
ARTÍCULO 2.2.3.3.3. OTORGAMIENTO DE LA RENTA VITALICIA EN EL PILAR SEMICONTRIBUTIVO. El otorgamiento de la Renta Vitalicia se realizará mediante acto administrativo motivado, que se notificará por el canal seleccionado por el beneficiario, contra el cual proceden los recursos de acuerdo con lo establecido en el artículo 74 de la Ley 1437 de 2011 o las normas que lo modifiquen.
Una vez se conceda el pago de la Renta Vitalicia, el interesado no podrá efectuar nuevas cotizaciones en el Sistema Integral de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común y, si ello se llegare a presentar, será procedente la devolución de tales aportes por la administradora correspondiente, incluidos los rendimientos a que haya lugar. Así mismo, Colpensiones reportará a la Planilla Integrada de Liquidación de Aportes (PILA) y/o el aplicativo que haga sus veces, el reconocimiento de la renta vitalicia para evitar que se hagan nuevos aportes. Para el caso de quienes ostenten la calidad de servidores públicos activos al momento del estudio de la solicitud de reconocimiento del Pilar Semicontributivo, deberán acreditar el retiro definitivo del servicio público para efectos de acceder al beneficio en este pilar.
Las administradoras responsables del traslado de los recursos deberán liquidar los saldos acumulados en las cuentas del afiliado al momento de la consolidación de la Renta Vitalicia del Pilar Semicontributivo y girarán a la Administradora Colombiana de Pensiones (Colpensiones) los valores de unidad correspondientes.
La Renta Vitalicia contemplada en el Pilar Semicontributivo únicamente podrá ser concedida previa validación por parte de la Administradora Colombiana de Pensiones (Colpensiones), que al afiliado no le asista derecho a pensión, incluida la pensión familiar en caso de que hubiere solicitado el reconocimiento de tal prestación.
En caso de que el afiliado cumpla los requisitos para acceder a una pensión o prestación anticipada de vejez contemplada por el Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, la administradora deberá proceder al reconocimiento de oficio de tal prestación de forma preferente.
La renta vitalicia del Pilar Semicontributivo será pagada, previo el cumplimiento de los requisitos, a partir de la fecha de solicitud de reconocimiento, siempre que no existan cotizaciones posteriores a esta fecha, evento en el cual se reconocerá a partir del día siguiente a la última cotización.
PARÁGRAFO. Las Administradoras del Componente Complementario de Ahorro Individual (ACCAI) y/o las Administradoras de Fondos de Pensiones (AFP) deberán realizar el giro de los valores de unidad correspondientes al saldo total y sus rendimientos de la cuenta de ahorro individual del afiliado. Dicho giro deberá efectuarse dentro de los 5 días hábiles siguientes a la fecha en que el Administrador del Pilar Semicontributivo informe que ha consolidado el derecho.
ARTÍCULO 2.2.3.3.4. PAGO DE LA RENTA VITALICIA EN EL PILAR SEMICONTRIBUTIVO. Para el pago de las rentas vitalicias, Colpensiones podrá contratar una entidad aseguradora sujetándose a la normatividad vigente aplicable o hacer uso de un mecanismo alterno que corresponde a constituir un patrimonio autónomo o encargo fiduciario en donde se administren los ·recursos para el pago de las rentas vitalicias, previa autorización de la Junta Directiva, quien aprobará el régimen de inversión aplicable a la administración de estos recursos.
En el evento que se active el mecanismo alterno anteriormente descrito, Colpensiones como Administradora del Componente de Prima Media, deberá definir y acordar la nota técnica con el Ministerio de Hacienda y Crédito Público. En esta nota técnica deberán estar incluidos los gastos de administración del patrimonio autónomo o encargo fiduciario.
En todo caso, Colpensiones deberá presentar anualmente a la Junta Directiva un estudio técnico de suficiencia, donde se presente la evaluación de los riesgos de mercado y actuariales.
Copia del acta de Junta Directiva junto con el informe deberá ser remitido al Ministerio de Hacienda y Crédito Público.
PARÁGRAFO 1o. En caso de realizar la contratación de compañías de seguros, para la selección de las aseguradoras que expedirán las rentas vitalicias, la administradora deberá sujetarse al procedimiento previsto en el artículo 2.36.2.1.1. del Decreto número 2555 de 2010 o la norma que lo adicione, modifique o sustituya.
PARÁGRAFO 2o. Una vez fallecido el beneficiario de la Renta Vitalicia, se extingue el derecho a recibir la Renta Vitalicia, sin embargo, las mensualidades causadas y no cobradas en vida por sus beneficiarios serán pagadas a sus herederos.
ARTÍCULO 2.2.3.3.5. REAJUSTE DE LAS RENTAS VITALICIAS EN EL PILAR SEMICONTRIBUTIVO. Se realizará el ajuste anual de las rentas vitalicias el primero de enero de cada año, según la variación porcentual del Índice de Precios al Consumidor, certificado por el DANE para el año inmediatamente anterior de conformidad con lo señalado en el artículo 15 de la Ley 2381 del 2024.
ARTÍCULO 2.2.3.3.6. CARACTERÍSTICAS DE LA RENTA VITALICIA DEL PILAR SEMICONTRIBUTIVO. Los recursos pagados por concepto de Renta Vitalicia tendrán las siguientes características:
i) Son inembargables, salvo que se trate de embargo por pensiones alimenticias o créditos a favor de cooperativas, de acuerdo con lo ordenado en el literal e) del artículo 81 de la Ley 2381 de 2024.
ii) No son objeto de descuentos por libranza.
iii) La Renta Vitalicia otorgada en el Pilar Semicontributivo no generará obligación de realizar aportes al Sistema General de Seguridad Social en Salud.
ACCESO AL SERVICIO SOCIAL COMPLEMENTARIO DE BENEFICIOS ECONÓMICOS PERIÓDICOS.
ARTÍCULO 2.2.3.4.1. VINCULACIÓN DE LOS COLOCADORES INDEPENDIENTES PROFESIONALIZADOS DE LOTERÍAS Y/O APUESTAS PERMANENTES, AL SERVICIO SOCIAL COMPLEMENTARIO DEL PROGRAMA DE BENEFICIOS ECONÓMICOS (BEPS). Cuando se trate de los colocadores independientes profesionalizados de loterías y/o apuestas permanentes establecido en el artículo 56 de la Ley 643 de 2001 y en el artículo 55 del Decreto Ley 2106 del 2019, su vinculación al programa de Servicio Social Complementario de Beneficios Económicos Periódicos (BEPS) será de manera automática, en el entendido que, se considerará vinculado al programa con el primer aporte que el concesionario realice.
PILAR CONTRIBUTIVO.
DISPOSICIONES GENERALES.
ARTÍCULO 2.2.4.1.1. OBJETO. El presente título tiene como objeto reglamentar el acceso y operación del Pilar Contributivo del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común.
ARTÍCULO 2.2.4.1.2. DEFINICIÓN DEL PILAR CONTRIBUTIVO. Entiéndase por Pilar Contributivo aquel integrado por los trabajadores dependientes e independientes, servidores públicos y a las personas con capacidad de pago para efectuar las cotizaciones, que les permita acceder a una pensión integral de vejez, invalidez o sobrevivientes en el Sistema y demás prestaciones establecidas en la Ley 2381 de 2024.
ARTÍCULO 2.2.4.1.3. COMPOSICIÓN DEL PILAR CONTRIBUTIVO. El Pilar Contributivo cuenta con dos componentes, así: i) Componente de Prima Media, en el cual se incluye a todas las personas afiliadas al Sistema y recibirá las cotizaciones por parte de los ingresos base de cotización entre un (1) SMLMV y hasta dos punto tres (2.3) SMLMV, y, ii) Componente Complementario de Ahorro Individual, está dirigido a las personas afiliadas al Sistema que cotizan por más de dos punto tres (2.3) SMLMV y hasta los veinticinco (25) SMLMV.
ARTÍCULO 2.2.4.1.4. PENSIONES EN EL PILAR CONTRIBUTIVO. Las pensiones en el Pilar Contributivo serán reconocidas y pagadas por Colpensiones como Administradora del Componente de Prima Media y estará integrada por la suma de los valores que se encuentren en el Componente Contributivo de Prima Media y el Componente Contributivo Complementario de Ahorro Individual, siempre que la persona cumpla los requisitos del Componente de Prima Media.
ARTÍCULO 2.2.4.1.5. CÓMPUTO DE TIEMPO. A efectos de calcular el tiempo cotizado para adquirir el derecho a alguna de las prestaciones que ofrece el Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, se entenderá que las semanas son de 7 días, los meses de 30 días y los años de 360 días.
AFILIACIÓN AL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN.
ARTÍCULO 2.2.4.2.1. AFILIACIÓN AL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN. A partir del 1 de julio de 2025, la afiliación al Sistema de Protección Social previsto en la Ley 2381 de 2024 será integral y obligatoria para todas las personas al cumplir la mayoría de edad establecida en 18 años. Los menores de 18 años siempre que no sean afiliados obligatorios, podrán afiliarse y realizar aportes voluntariamente.
La afiliación al sistema de protección social integral para la vejez, invalidez y muerte de origen común es permanente e independiente del Pilar que le reconozca al afiliado la prestación a la que tenga derecho.
Colpensiones como Administradora del Componente de Prima Media y del Pilar Semicontributivo y las Administradoras del Componente Complementario de Ahorro Individual (ACCAI) deberán garantizar mediante un único formulario el acceso a todos los mecanismos de protección, incluyendo el Servicio Social Complementario de Beneficios Económicos Periódicos (BEPS), y deberán ofertarlos al momento de la afiliación al sistema protección social integral para la vejez, invalidez y muerte de origen común.
PARÁGRAFO 1o. Al momento de la afiliación al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, se deberá seleccionar la Administradora del Componente Complementario de Ahorro Individual (ACCAI) indistintamente del ingreso base de cotización, teniendo en cuenta que el ingreso base de cotización puede ser variable de un mes a otro.
PARÁGRAFO 2o. La Superintendencia Financiera diseñará dentro de los 2 meses siguientes a la expedición de este decreto el contenido mínimo del formulario único de afiliación al sistema de protección social integral para la vejez, invalidez y muerte de origen común el cual incluirá además la opción para selección y traslado de la Administradora del Componente Complementario de Ahorro Individual como la opción de vinculación al Servicio Social Complementario de Beneficios Económicos Periódicos (BEPS).
PARÁGRAFO 3o. Aquellas personas que se encontraban afiliadas al Sistema General de Pensiones contemplado en la Ley 100 de 1993 y las normas que la modifiquen que no sean beneficiarias del Régimen de Transición del artículo 75 de la Ley 2381 de 2024 se entenderán afiliadas de manera automática en el nuevo Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común sin que sea necesario el diligenciamiento de un nuevo formulario.
Las Administradoras del Régimen de Ahorro Individual con Solidaridad deberán adelantar las acciones necesarias para garantizar que a más tardar al 1 de junio del año 2025 la información relativa a la afiliación quede a disposición de Colpensiones como Administradora del Componente de Prima Media.
La información objeto de migración será como mínimo la exigida por la Superintendencia Financiera de Colombia.
PARÁGRAFO 4o. En el evento que el afiliado realice aportes sin haber seleccionado previamente Administradora del Componente Complementario de Ahorro Individual (ACCAI), los valores recaudados serán administrados por parte de la ACCAI que se haya reportado en la planilla PILA hasta que el afiliado suscriba el formulario de afiliación y defina la selección de la correspondiente administradora. La administradora requerirá al afiliado para que adelante la vinculación correspondiente.
ARTÍCULO 2.2.4.2.2. AFILIADOS OBLIGATORIOS DEL PILAR CONTRIBUTIVO. Serán afiliados obligatorios al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común en el Pilar Contributivo, las siguientes personas:
a) Trabajadores dependientes e independientes.
b) Servidores públicos.
c) Personas con capacidad de pago para efectuar cotizaciones.
PARÁGRAFO. No se aplicará el Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común en el Pilar Contributivo a los afiliados a los regímenes pensionales especiales y exceptuados vigentes a la expedición de la Ley 2381 de 2024, como tampoco a las personas que ya se encuentren pensionadas por vejez o invalidez, o hayan recibido la devolución de saldos o la indemnización sustitutiva en el Sistema General de Pensiones de la Ley 100 de 1993 y las normas que la modifiquen, deroguen o sustituyan.
SELECCIÓN DE ADMINISTRADORA DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL (ACCAI).
ARTÍCULO 2.2.4.3.1. DILIGENCIAMIENTO DE LA SELECCIÓN Y VINCULACIÓN. La selección de la Administradora del Componente Complementario de Ahorro Individual (ACCAI) realizada de manera física o a través de medios electrónicos, implica la aceptación de las condiciones propias de dicho componente por parte de la persona afiliada. El afiliado solo podrá estar vinculado a una ACCAI.
PARÁGRAFO. Se permitirá el retracto del afiliado en todos los casos de selección o traslado de una Administradora del Componente Complementario de Ahorro Individual, dentro de los 5 días hábiles siguientes a la solicitud de elección o traslado. Lo anterior con el objeto de proteger la libertad de escogencia dentro del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común.
El Derecho de Retracto se ejercerá ante la Administradora del Componente Complementario de Ahorro Individual ante la cual se realizó la solicitud de vinculación o traslado.
ARTÍCULO 2.2.4.3.2. CAMBIO DE ADMINISTRADORA DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL (ACCAI). De conformidad con el literal i) del artículo 19 de la Ley 2381 de 2024, una vez seleccionada la Administradora de Componente Complementario de Ahorro Individual (ACCAI), el afiliado sólo se podrá trasladar a otra ACCAI cuando hayan transcurrido por lo menos 6 meses contados desde la selección anterior, para lo cual deberá suscribir el formulario de que trata el parágrafo 2 del artículo 2.2.4.2.1. de este decreto. La vinculación derivada del cambio de ACCAI será efectiva a partir del primer día del mes subsiguiente.
La ACCAI a la cual se traslada el afiliado deberá comunicar a la ACCAI a la cual se encontraba afiliado con anterioridad, así como a la Administradora Colombiana de Pensiones (Colpensiones), en la forma que establezca la Superintendencia Financiera de Colombia. A partir de la fecha efectiva del traslado, dentro de los 30 días siguientes, se deberán trasladar los saldos respectivos de la cuenta individual y podrán hacer el respectivo traslado de los mismos mediante títulos valores a precios de mercado.
ARTÍCULO 2.2.4.3.3. AFILIADOS AL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN CON POSTERIORIDAD AL 16 DE ENERO DE 2025. Las personas que se vincularon a Colpensiones con posterioridad al 16 de enero de 2025 y coticen por encima de dos puntos tres (2.3) SMLMV, deberán seleccionar la Administradora del Componente Complementario de Ahorro Individual (ACCAI). En caso de no hacerlo, la Unidad Administrativa Especial de Gestión Pensional y Contribuciones Parafiscales de la Protección Social (UGPP) asignará aleatoriamente la Administradora del Componente Complementario de Ahorro Individual (ACCAI), de acuerdo con el sistema de reparto definido en el artículo 10 del Decreto número 1225 de 2024, antes del 30 de junio de 2025.
PARÁGRAFO 1o. Las personas que se vinculen a una Administradora de Fondos de Pensiones AFP entre el 16 de enero y el 30 de junio de 2025 permanecerán en dicha AFP y no estarán sujetas a la obligación de selección o asignación de una ACCAI, en los términos del numeral 1 del artículo 12 de la Ley 2381 de 2024.
ARTÍCULO 2.2.4.3.4. AFILIADOS AL FONDO DE PREVISIÓN SOCIAL DEL CONGRESO DE LA REPÚBLICA (FONPRECON). Las personas afiliadas a Fonprecon, que no estén cobijadas por el régimen de transición establecido en el artículo 75 de la Ley 2381 de 2024, serán trasladadas a Colpensiones como Administradora del Componente de Prima Media del Pilar Contributivo, y deberán seleccionar Administradora del Componente Complementario de Ahorro Individual (ACCAI).
Fonprecon deberá adelantar las acciones necesarias para garantizar que a 1 de julio del año 2025 el traslado de los afiliados sea efectivo ante Colpensiones como Administradora del Componente de Prima Media del Pilar Contributivo.
Los afiliados a los que hace referencia este artículo tendrán hasta el 1 de junio de 2025 para seleccionar Administradora del Componente Complementario de Ahorro Individual (ACCAI). En caso de no hacerlo, la Unidad Administrativa Especial de Gestión Pensional y Contribuciones Parafiscales de la Protección Social (UGPP) asignará aleatoriamente la Administradora del Componente Complementario de Ahorro Individual (ACCAI), de acuerdo con el sistema de reparto definido en el artículo 10 del Decreto número 1225 de 2024.
APORTES O COTIZACIONES EN EL PILAR CONTRIBUTIVO.
ARTÍCULO 2.2.4.4.1. PERIODOS DE APORTES O COTIZACIONES REALIZADOS A CAJAS, FONDOS O ENTIDADES QUE NO HACEN PARTE DEL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN. Los periodos de aportes o cotización efectuados antes de la entrada en vigencia del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, a favor de cajas, fondos o entidades que no hacen parte del Sistema y que deban ser computados para el reconocimiento de las prestaciones establecidas en la Ley 2381 de 2024, deberán ser sufragados por esas entidades a favor de Colpensiones como Administradora del Componente de Prima Media que reconocerá la prestación anticipada de vejez o la pensión integral de vejez, a través del pago de bono pensional, título pensional o traslado de aportes.
PARÁGRAFO 1o. Las pensiones y prestaciones reconocidas en el marco del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común no serán financiadas en ningún caso a través de la figura de cuota parte pensional.
PARÁGRAFO 2o. A partir de la entrada en vigencia del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, todos los tiempos públicos laborados o cotizados antes de la entrada en vigencia del Sistema General de Pensiones en su Régimen de Prima Media administrado por el extinto ISS o Colpensiones, se financiarán con la liquidación del Bono Pensional Ley 2381 de 2024. Las entidades públicas, cajas o fondos que reconozcan o paguen pensiones, reconocerán los Tiempos Públicos laborados o cotizados antes de la entrada en vigencia del Sistema General de Pensiones en su Régimen de Prima Media, en el valor del Bono Pensional Ley 2381 de 2024, fraccionado en dos factores, uno correspondiente al Factor de Prima Media por la parte del salario igual o inferior a 2.3 SMLMV y otro, correspondiente al Factor de Ahorro Individual por la parte del salario que exceda los 2.3 SMLMV.
ARTÍCULO 2.2.4.4.2. TIEMPOS REALIZADOS COMPUTABLES PARA EL RECONOCIMIENTO DE PENSIONES DE VEJEZ EN EL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN. Para acreditar los requisitos exigidos para el reconocimiento de las pensiones de vejez del Sistema, únicamente se tendrán en cuenta las semanas cotizadas en el Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, las cotizadas en el Sistema General de Pensiones, los tiempos cotizados o aportados a cualquier caja, fondo o entidad del sector público o privado, las semanas que se hayan adquirido a través de los Sistemas de equivalencias, y los tiempos de servicio prestados al sector público que sean financiados a través de bonos pensionales, títulos pensionales, traslados de cotizaciones o cálculos actuariales por omisión.
También será posible computar los tiempos acreditados bajo la legislación extranjera en Estados con los que la República de Colombia hubiere ratificado convenios internacionales de seguridad social. Así mismo, Se deberán imputar y acreditar los aportes recibidos de trabajadores independientes, tanto en las Administradoras de Fondos de Pensiones y Administradora Colombiana de Pensiones (Colpensiones), que hayan sido pagados de manera extemporánea entre el 29 de enero de 2003 y la entrada en vigencia del Decreto número 1296 de julio de 2022 con el fin de que estos contabilicen las semanas correspondientes en las historias laborales.
PARÁGRAFO. El afiliado que inicialmente no reúna el número mínimo de semanas exigidas en el Componente de Prima Media para el reconocimiento de la pensión integral de vejez que reclama, que tenga recursos tanto en el Componente Complementario de Ahorro Individual como en el programa BEPS y/o en el Pilar de Ahorro Voluntario, deberá primero agotar totalmente los recursos disponibles en el Componente Complementario de Ahorro Individual para equivalencias. Si luego de este trámite, el afiliado no logra acreditar los requisitos para el reconocimiento de la pensión o prestación, podrá hacer uso de los mecanismos de equivalencias con recursos del programa BEPS y/o los del Pilar de Ahorro Voluntario lo anterior, sin perjuicio de lo establecido en el artículo 2.2.4.8.3 del presente decreto.
ARTÍCULO 2.2.4.4.3. TIEMPOS REALIZADOS COMPUTABLES PARA EL RECONOCIMIENTO DE PENSIONES DE INVALIDEZ Y SOBREVIVIENTES EN EL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN. Para acreditar los requisitos exigidos para el reconocimiento de las pensiones de invalidez y sobrevivientes del Sistema, únicamente se tendrán en cuenta las semanas cotizadas en el Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, las cotizadas en el Sistema General de Pensiones, los tiempos cotizados o aportados a cualquier caja, fondo o entidad del sector público o privado, y los tiempos cotizados o aportados a cualquier caja, fondo o entidad del sector público o privado que sean financiados a través de bonos pensionales, títulos pensionales, traslados de cotizaciones o cálculos actuariales por omisión y cotizaciones en mora pagadas a plena satisfacción de las administradoras del Pilar Contributivo antes de la fecha de ocurrencia del respectivo siniestro.
También será posible computar los tiempos acreditados bajo legislación extranjera en Estados con los que la República de Colombia hubiere suscrito y ratificado convenios internacionales de seguridad social antes de la fecha de ocurrencia del siniestro.
ARTÍCULO 2.2.4.4.4. RECONOCIMIENTO DE APORTES REALIZADOS A OTRAS ADMINISTRADORAS DEL RÉGIMEN DE PRIMA MEDIA. Para los afiliados a Colpensiones que soliciten el reconocimiento de una prestación económica y cuenten con cotizaciones en cajas o fondos de carácter público u otra Administradora del Régimen de Prima Media, posteriores a la entrada en vigencia de la Ley 100 de 1993, cotizaciones posteriores al 1 de abril de 1994 para entidades a nivel nacional o cotizaciones posteriores al 30 de junio de 1995 para entidades territoriales, dichos tiempos se financiarán conforme a lo establecido para el Bono Pensional de la Ley 2381 de 2024, previa Certificación Electrónica de Tiempos Laborados (Cetil) por parte de la entidad empleadora o responsable de esos períodos y con base en el cual se hará el respectivo cobro con posterioridad al reconocimiento de la prestación.
ARTÍCULO 2.2.4.4.5. INEMBARGABILIDAD DE LOS RECURSOS RECIBIDOS EN DACIÓN EN PAGO DE APORTES PENSIONALES. En virtud del artículo 81 de Ley 2381 de 2024 y el artículo 48 de la Constitución Política que establece que los recursos de las instituciones de la Seguridad Social no se podrán destinar ni utilizar para fines diferentes a ella, los bienes entregados como dación en pago o a través del mecanismo de cesión derechos para el pago de aportes pensionales de empleadores morosos que fueron declarados insolventes o sometidos a procesos liquidatarios, no son materia imponible de ninguna clase de impuestos, tasas y contribuciones de cualquier origen del orden nacional ni territorial.
ARTÍCULO 2.2.4.4.6. RESPONSABILIDAD POR EL PAGO DE LAS COTIZACIONES. En el marco de lo dispuesto en el artículo 21 de la Ley 2381 de 2024 y teniendo en cuenta que las cotizaciones al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, son de carácter imprescriptible, los empleadores o trabajadores independientes que incurran en la omisión de afiliación o vinculación de sus trabajadores en cualquier tiempo, deberán pagar a través de cálculo actuarial, la suma que corresponda por el término de la omisión, a satisfacción de la Administradora o reconocedora de pensiones, con la misma metodología establecida en el Capítulo 11 del Título 8 de la Parte 2 del Libro 2 del Decreto número 1833 de 2016.
Para efectos de la liquidación de los cálculos actuariales por omisión en la afiliación o en la vinculación, aplicable para trabajadores independientes que con el fin de adquirir el régimen de transición y/o oportunidad de traslado, se realizará teniendo en cuenta la fórmula prevista en el artículo 20 del Decreto número 1225 de 2024.
BONO LEY 2381 DE 2024.
ARTÍCULO 2.2.4.5.1. DEFINICIÓN DE TÉRMINOS. Las siguientes definiciones se aplican para efectos de la implementación operativa de los bonos establecidos en la Ley 2381 de 2024 y los ajustes operativos en materia de Oportunidad de Traslado derivados de la nueva situación creada con ocasión del artículo 76 de la citada ley.
Actualizar: Ajustar un valor monetario con base en el Índice de Precios al Consumidor (IPC) publicado por el Departamento Administrativo Nacional de Estadística (DANE).
Capitalizar: Incorporar al valor del bono los intereses reales señalados en el presente decreto.
Emisión: Momento en que se conforma o certifica la información contenida en la liquidación provisional, en el caso de emisores privados, o el momento en que se expide el acto administrativo que reconoce el derecho al bono pensional, en el caso de emisores públicos
Para efectos de los casos correspondiente a la "Oportunidad de Traslado" de que trata el artículo 76 de la Ley 2381 de 2024, reglamentado por el artículo 14 del Decreto número 1225 de 2024, se entenderá por estado de emitido, la aceptación de la historia laboral por parte de la persona interesada en acogerse a lo dispuesto en la citada normativa.
Cetil: Certificación Electrónica de Tiempos Laborados, establecida y reglamentada por el Decreto número 726 de 2018.
Cupón de Bono Pensional: Hace referencia al valor del bono pensional que debe reconocer cada entidad contribuyente por los tiempos a su cargo.
ARTÍCULO 2.2.4.5.2. FINALIDAD DEL BONO PENSIONAL DE QUE TRATA LA LEY 2381 DE 2024. El bono pensional de que trata la Ley 2381 de 2024, por medio de la cual se establece el Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de Origen Común, tendrá como finalidad contribuir a la conformación del capital necesario para financiar el Componente Complementario de Ahorro Individual de las prestaciones reconocidas por la Administradora del Componente de Prima Media de los Pilares Contributivo y Semicontributivo (Colpensiones).
Corresponderá a la Administradora del Componente Complementario de Ahorro Individual adelantar por cuenta del afiliado pero sin ningún costo para este, las acciones encaminadas a lograr la conformación de la historia laboral y la emisión del bono pensional con destino al Componente Complementario de Ahorro Individual, por los aportes o tiempos en cajas, fondos, ISS Hoy Administradora Colombiana de Pensiones (Colpensiones) o entidades del sector público anteriores a la entrada en vigencia de la Ley 2381 de 2024, mayores a 2,3 SMLMV.
Cuando se trate de bonos pensionales que correspondan por tiempos públicos NO cotizados, las gestiones para lograr la conformación de la historia laboral y la emisión del bono pensional que se genere por el rango de salario que no exceda los 2.3. SMLMV corresponderá a la Administradora del Componente de Prima Media de los Pilares Contributivo y Semicontributivo (Colpensiones).
Los afiliados deberán suministrar a la Administradora del Componente de Prima Media de los Pilares Contributivo y Semicontributivo (Colpensiones) y/o a la Administradora del Componente Complementario de Ahorro Individual según corresponda, la información que sea necesaria y que se encuentre a su alcance para tramitar las solicitudes de bonos pensionales.
En todo caso, la Administradora del Componente de Prima Media de los Pilares Contributivo y Semicontributivo (Colpensiones) y/o la Administradora del Componente Complementario de Ahorro Individual, están facultadas para solicitar las certificaciones que resulten necesarias, las cuales son de obligatoria expedición a través del Sistema de Certificación Electrónica Cetil por parte de los destinatarios de estas solicitudes.
ARTÍCULO 2.2.4.5.3. CAMPO DE APLICACIÓN. Tendrán derecho al bono pensional establecido en la Ley 2381 de 2024, aquellas personas que hayan efectuado aportes o cotizaciones al Instituto de los Seguros Sociales (ISS) (Hoy Colpensiones), así como a las cajas o fondos del Régimen de Prima Media con Prestación Definida con anterioridad a la entrada en vigencia del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, o, que a través de un mecanismo como el de cálculo actuarial hayan convalidado tiempos laborados no cotizados sobre ingresos base de cotización superiores a 2.3 SMLMV.
Dicho bono se reconocerá para financiar el Componente Complementario de Ahorro Individual de las pensiones y demás prestaciones reconocidas por la Administradora del Componente de Prima Media de los Pilares Contributivo y Semicontributivo así como, para, mediante un mecanismo de equivalencias, completar los requisitos para acceder a una prestación como lo estipulan el numeral 3) del artículo 14, el literal h) del artículo 19 y el artículo 37 de la Ley 2381 del 2024.
PARÁGRAFO 1o. En consonancia con el artículo 19 literal q) el bono no podrá financiar las pensiones de invalidez y sobrevivencia en lo correspondiente a la renta temporal antes del cumplimiento de la edad de vejez.
PARÁGRAFO 2o. La liquidación y administración del bono pensional de que trata la Ley 2381 de 2024, en todos los casos, estará a cargo de la Oficina de Bonos Pensionales (OBP) del Ministerio de Hacienda y Crédito Público. No obstante, la oficina en mención solo será responsable de la emisión y pago de aquellos bonos pensionales o cuotas partes de bono pensional que se generen por aportes o cotizaciones efectuadas al Instituto de los Seguros Sociales (ISS) (Hoy Colpensiones) con anterioridad al 1 de abril de 1994, a las cajas o fondos del orden nacional o aquellas que hayan sido sustituidas por el Fondo de Pensiones Públicas del Nivel Nacional. Los bonos pensionales que se generen por los tiempos cotizados al ISS (Hoy Colpensiones) desde el 1 de abril de 1994 hasta el 30 de junio de 2025, estarán a cargo de la Administradora del Componente de Prima Media Colpensiones.
PARÁGRAFO 3o. Quienes a la entrada en vigencia del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común no queden cobijados por el régimen de transición establecido en el artículo 75 de la Ley 2381 de 2024 y, hubiesen cumplido con los requisitos para acceder al reconocimiento de los bonos pensionales consagrados en la Ley 100 de 1993 y sus decretos reglamentarios, el emisor del bono pensional procederá a la anulación del mismo. En el caso que el bono pensional haya sido redimido (pagado), el mismo se debe reintegrar al emisor y/o contribuyentes.
ARTÍCULO 2.2.4.5.4. DETERMINACIÓN DE LA FECHA DE CORTE. La fecha de corte del bono pensional será el 1 de julio de 2025, la cual corresponde a la fecha de entrada en vigencia de Sistema de Protección Social integral para la Vejez, Invalidez y Muerte de origen común consagrado en la Ley 2381 de 2024.
ARTÍCULO 2.2.4.5.5. FECHA DE REFERENCIA O DE REDENCIÓN. Se determina como fecha de referencia o de redención del bono pensional, la fecha en que el afiliado cumple los requisitos para acceder a la prestación económica que corresponda según lo establecido para los Pilares Semicontributivo y Contributivo reglamentados en la Ley 2381 de 2024.
ARTÍCULO 2.2.4.5.6. CÁLCULO DEL VALOR DEL BONO. A efectos de determinar el valor del bono pensional a fecha de corte, el mismo se calculará sobre el monto de los tiempos laborados y/o cotizados cuyo Ingreso Base de Cotización (IBC) mes a mes exceda el 2.3 SMLMV, reconociendo el rendimiento porcentual mensual equivalente a la tasa anual efectiva de las reservas del Instituto de Seguros Sociales, hoy Colpensiones o la denominada "rentabilidad a utilizar en el traslado de recursos del régimen solidario de prima media con prestación definida al régimen de ahorro individual con solidaridad" que es publicada mensualmente por la Superintendencia Financiera en concordancia con el artículo 7o del Decreto número 3995 del 2008. Esta rentabilidad se reconocerá a partir del mes siguiente al del aporte y hasta la fecha de corte del b ono.
El Valor Básico del bono (BC), para efectos de este artículo se definen:
| q: | Número de meses calendario durante los cuales el trabajador estuvo laboralmente activo, desde su primera vinculación hasta la víspera de la Fecha de Corte (FC) |
| k: | Mes genérico (1<=k<=q) |
| Nk: | Número de empleadores con los cuales el afiliado estuvo activo en el mes k |
| N: | Empleador genérico (1<= n <= Nk) |
| Snk: | Ingreso base de cotización efectivo en el mes k para el empleador n, en caso de haber realizado cotizaciones o salario efectivo del mes k para el empleador n en caso de no haber realizado aportes, no mayor a veinticinco salarios mínimos legales mensuales vigentes, ni menor a un salario mínimo legal vigente, o proporcional a los días laborados cuando el trabajador hubiese laborado por un periodo inferior a un mes. |
| IBCk: | Ingreso base de cotización efectivo en el mes k, no mayor a veinticinco salarios mínimos legales mensuales vigentes, ni menor a un salario mínimo legal vigente, o proporcional a los días laborados cuando el trabajador hubiese laborado por un periodo inferior a un mes. 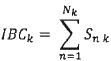 |
| SMMLVk | Salario Mínimo Mensual Legal Vigente para el mes k |
| Ak | Excedente del IBC del mes k respecto al tope de 2.3 SMMLV |
| Ak = IBCk - 2.3 SMMLVk | si IBCk >2.3 SMMLV k |
| Ak = 0 | si IBC k <2.3 SMMLVk |
| COT | Factor de cotización para el mes k, que será: |
| 0.045 hasta septiembre de 1985 0.065 desde octubre de 1985 hasta diciembre de 1993 0.08 en 1994 0.09 en 1995 0.10 desde enero de 1996 hasta diciembre de 2003 0.115 en 2004 0.12 en 2005 0.125 desde enero de 2006 hasta diciembre de 2007 0.13 a partir de 2008 | |
| RISSk | Rendimiento porcentual mensual equivalente a la tasa anual efectiva de las reservas del Institituto de Seguros Sociales, hoy Colpensiones, para el mes k |
Entonces, el valor básico del bono a Fecha de Corte será:
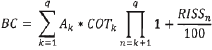
En el entendido de que una productoria cuyo límite superior es menor que el límite inferior, vale uno (1).
Cada entidad responsable de un cupón del bono pensional deberá pagar su cuota parte directamente a la Administradora del Componente de Prima Media.
Para aquellos casos en los que existan tiempos laborados no cotizados, la entidad responsable deberá reconocer un segundo bono pensional por los tiempos no cotizados que no excedan los 2.3. SMLMV cuyo objetivo será financiar el Componente de Prima Media del Pilar Contributivo o el correspondiente a la Renta Vitalicia en el Pilar Semicontributivo.
El Valor Básico del bono (BC), se define:
| q | Número de meses calendario durante los cuales el trabajador estuvo laboralmente activo, desde su primera vinculación hasta la víspera de la Fecha de Corte (FC) |
| k | Mes genérico (1 <=k<=q) |
| Nk | Número de empleadores con los cuales el afiliado estuvo activo en el mes k |
| n | Empleador genérico (1<= n <= Nk) |
| Snk | Salario devengado y no cotizado en el mes k para el empleador n, no mayor a veinticinco salarios mínimos legales mensuales vigentes, ni menor a un salario mínimo legal vigente, o proporcional a los días laborados cuando el trabajador hubiese laborado por un periodo inferior a un mes. |
| IBCk | Salario total devengado y no cotizado en el mes k, no mayor a veinticinco salarios mínimos legales mensuales vigentes, ni menor a un salario mínimo legal vigente, o proporcional a los días laborados cuando el trabajador hubiese laborado por un periodo inferior a un mes.  |
| SMMLVk | Salario Mínimo Mensual Legal Vigente para el mes k |
| Ak | Valor sobre el que se hubiera realizado el aporte en el mes k con un tope de 2.3 SMMLV |
| Ak = 2.3 SMMLVk | si IBCk>2.3 SMMLVk |
| Ak = IBCk | si IBCk <2.3 SMMLVk |
| COTk | Factor de cotización para el mes k, que será: 0.045 hasta septiembre de 1985 0.065 desde octubre de 1985 hasta diciembre de 1993 0.08 en 1994 0.09 en 1995 0.10 desde enero de 1996 hasta diciembre de 2003 0.115 en 2004 0.12 en 2005 0.125 desde enero de 2006 hasta diciembre de 2007 0.13 a partir de 2008 |
| RISSk | Rendimiento porcentual mensual equivalente a la tasa anual efectiva de las reservas del Instituto de Seguros Sociales, hoy Colpensiones, para el mes k. |
Entonces, el valor básico del bono a Fecha de Corte será:
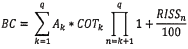
En el entendido de que una productoria cuyo límite superior es menor que el límite inferior, vale uno (1).
PARÁGRAFO 1o. Cada entidad responsable de los bonos pensionales deberá pagar los mismos directamente a la Administradora del Componente Prima Media Colpensiones.
PARÁGRAFO 2o. En el evento en que se produzca un cambio en la historia laboral, dando lugar a la liquidación de un bono pensional "complementario", la Administradora del Componente de Prima Media de los Pilares Contributivo y Semicontributivo (Colpensiones), podrá adelantar a través de los mecanismos tecnológicos establecidos por las respectivas entidades, los trámites necesarios para su liquidación, emisión y pago.
PARÁGRAFO 3o. Cada entidad responsable de un cupón del bono pensional deberá pagar su fracción directamente a la Administradora del Componente de Prima Media de los Pilares Contributivo y Semicontributivo (Colpensiones). En consecuencia, no habrá lugar al traslado de recursos por concepto de bono pensional desde la Administradora del Componente de Prima Media de los Pilares Contributivo y Semicontributivo (Colpensiones) hacia el Componente Complementario de Ahorro Individual.
ARTÍCULO 2.2.4.5.7. INTERPOLACIÓN. Cuando en este capítulo se determine la interpolación entre dos valores, se procederá así:
Sean:
| V1 | el valor conocido correspondiente a una fecha F1 |
| V2 | el valor conocido correspondiente a otra fecha F2 |
| V0 | el valor que se desea interpolar correspondiente a una fecha intermedia F0 |
| t1 | el tiempo en días desde F1 hasta F0 |
| t2 | el tiempo en días desde F0 hasta F2 |
En estos dos últimos casos, la primera fecha exclusive, la segunda inclusive. Entonces, el valor interpolado será:
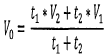
ARTÍCULO 2.2.4.5.8. VARIACIONES PORCENTUALES DEL ÍNDICE DE PRECIOS AL CONSUMIDOR (VIPC). Los valores de las VIPCm, donde m es un mes calendario genérico, hasta marzo de 2025, son:
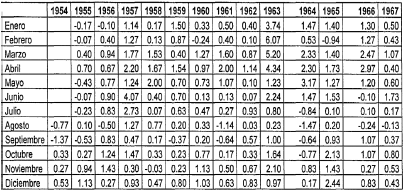
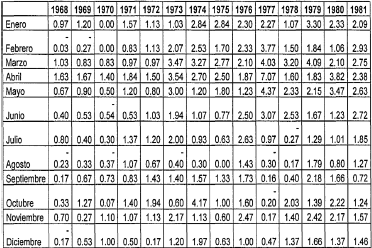
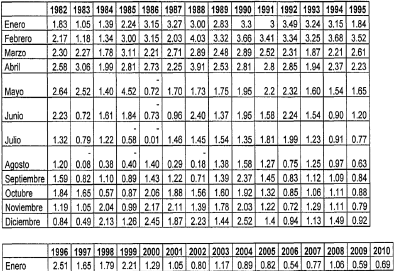
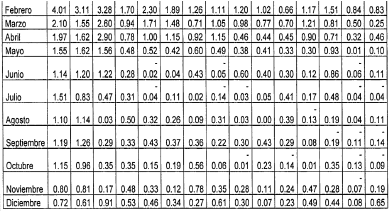
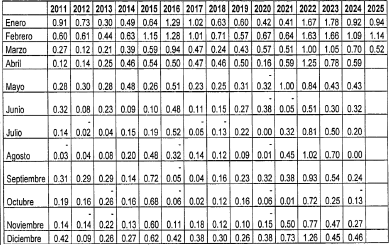
Fuente: Los valores del VIPC presentados en la tabla anterior fueron tomados de aquellos incluidos en el Decreto número 1748 de 1995, y actualizados con los valores publicados mensualmente por el DANE a la fecha.
A partir de abril de 2025 las VIPCm serán las que certifique el DANE para cada mes.
El DANE hará llegar mensualmente a todas las entidades que tengan necesidad de utilizar las normas contenidas en este capítulo y que se hayan inscrito ante él, una certificación respecto a la VIPC del mes inmediatamente anterior.
ARTÍCULO 2.2.4.5.9. IPC PENSIONAL (IPCP).
El IPCP a una determinada fecha f, que se denominará IPCPf, se calculará así:
1. Si la fecha es anterior al 1 de agosto de 1954, IPCPf vale 1,000000
2. Si fes el último día de algún mes,
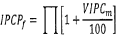
Dónde m va desde agosto de 1954 hasta el mes cuyo final es f.
3. Si f no es el último día de un mes, se interpolará entre IPCPg e IPCPh, donde g y h son los finales de mes inmediatamente anterior e inmediatamente posterior a f. Si para este cálculo se requirieren uno o más valores de la VIPC que aún no han sido certificados por el DANE, se tomarán todos ellos iguales a:
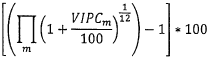
Dónde m recorre los últimos doce meses con VIPC certificada.
Los IPCP se calcularán con siete cifras significativas.
ARTÍCULO 2.2.4.5.10. TASA REAL DE RENDIMIENTO (TRR). La tasa real de rendimiento efectiva anual para los bonos pensiona les de que trata la Ley 2381 de 2024, TRR será del 3%.
ARTÍCULO 2.2.4.5.11. ACTUALIZACIÓN Y CAPITALIZACIÓN. Para actualizar un valor monetario desde una fecha cualquiera hasta otra, se lo multiplica por el IPCP de la segunda fecha y se lo divide por el IPCP de la primera fecha.
Para capitalizar un valor monetario desde una fecha cualquiera hasta otra posterior, se lo multiplica por (1 + (TRR/100)) elevado a un exponente igual al número de días que van desde la primera fecha hasta la víspera de la segunda, dividido por 365,25.
ARTÍCULO 2.2.4.5.12. RECONOCIMIENTO DEL BONO PENSIONAL LEY 2381 DE 2024 POR TIEMPOS DIFERENTES A CARGO DE LA NACIÓN. Cada entidad es responsable de los tiempos de servicio que haya cotizado el trabajador o entidad que le corresponda, por lo tanto, deberá efectuar el reconocimiento del bono pensional por los aportes que excedan de 2.3 SMLMV de que trata la Ley 2381 de 2024.
En caso de que la administradora a la que se hubieren efectuado las cotizaciones haya sido liquidada, la obligación de reconocer y pagar el bono pensional corresponde a la entidad que la sustituya en el cumplimiento de la obligación de reconocer las obligaciones pensionales. La parte correspondiente a las cotizaciones que no excedan de 2.3 SMLMV serán trasladados por la entidad responsable a la Administradora del Componente de Prima Media (Colpensiones) mediante el mecanismo de traslado de aportes de que trata el artículo 11 del Decreto número 3995 de 2008.
ARTÍCULO 2.2.4.5.13. CARACTERÍSTICAS DEL BONO - LEY 2381 DE 2024. Los bonos pensionales de que trata la Ley 2381 de 2024 tendrán las siguientes características:
1. Se denominarán en moneda legal colombiana.
2. Se expresarán en miles de pesos (sin centavos).
3. La fecha de redención corresponderá a la fecha en la cual el ciudadano cumple con los requisitos para acceder a la prestación que corresponda.
4. Nombre y número del NIT de la entidad responsable.
5. Nombre, identificación y fecha de nacimiento del afiliado.
6. Edad en años cumplidos del trabajador a la fecha del cálculo.
7. Tiempo total de cotización en años y fracciones de año a la fecha del cálculo.
8. Este bono será de denominación nominal.
9. Se determinará el valor del bono pensional, calculado conforme la metodología descrita en el numeral 2.1.4.5.6 con corte a la fecha de entrada en vigencia de la Ley 2381 de 2024.
PARÁGRAFO. La Oficina de Bonos Pensionales (OBP) del Ministerio de Hacienda y Crédito Público adelantará los procesos operativos correspondientes con base en la consolidación de las historias laborales que reporte la Administradora Colombiana de Pensiones (Colpensiones) e informará la fecha a partir de la cual las Administradoras del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, contarán con las liquidaciones provisionales de bono pensional, para que sea incluido en los extractos de los afiliados el valor del bono pensional junto con su correspondiente actualización y capitalización, conforme a las disposiciones contenidas en el presente título, en concordancia con lo dispuesto en el artículo 2.2.4.7.5 del presente decreto.
FONDO DE AHORRO DEL PILAR CONTRIBUTIVO (FAPC).
ARTÍCULO 2.2.4.6.1. NATURALEZA DEL FONDO DE AHORRO DEL PILAR CONTRIBUTIVO. Es una cuenta especial administrada por el Banco de la República, la cual tendrá por finalidad contribuir a la financiación de las obligaciones prestacionales del nuevo esquema de Pilares a cargo del Componente de Prima Media del Pilar Contributivo salvo las excepciones estipuladas en el artículo 24 de la Ley 2381 de 2024.
ARTÍCULO 2.2.4.6.2. TRASLADO DE RECURSOS DE LA ADMINISTRADORA DEL COMPONENTE DE PRIMA MEDIA (COLPENSIONES) AL FONDO DE AHORRO DEL PILAR CONTRIBUTIVO. Para establecer el valor a trasladar al Fondo de Ahorro del Pilar Contributivo se procederá de la siguiente forma:
a) El Viceministerio Técnico del Ministerio de Hacienda y Crédito Público tomará como base el Producto Interno Bruto (PIB) para cada vigencia, que será el publicado en el Plan Financiero del Marco Fiscal de Mediano Plazo, o su última actualización, para la vigencia correspondiente, aplicando los siguientes porcentajes, según corresponda:
- 0.9% para la vigencia del 1 de julio a 31 de diciembre del 2025.
- 1,8% para las vigencias 2026-2028.
- 1,6% para las vigencias 2029-2035.
- 1,4% para las vigencias 2036-2040.
- 1,2% para las vigencias 2041-2050.
- 1,0% a partir de la vigencia 2051.
b) El valor del resultado anterior se dividirá en 12 meses, a excepción de la vigencia correspondiente al 2025 que se dividirá en 6 meses a partir de julio de 2025, para determinar el valor mensual. El valor nominal calculado será informado por el Viceministerio Técnico del Ministerio de Hacienda y Crédito Público a la Administradora del Componente de Prima Media del Pilar Contributivo, antes del 31 de enero de la vigencia en la que será reconocido el traslado de recursos. Para la vigencia 2025, se informará el valor antes del 30 de junio de 2025.
c) El valor mensual sobre el PIB, determinado según lo indicado en los literales anteriores, se descontará del ingreso mensual corriente del fondo común de vejez. Lo anterior, para establecer el valor a trasladar por la Administradora del Componente de Prima Media del Pilar Contributivo al Fondo de Ahorro del Pilar Contributivo, de conformidad con lo indicado en el numeral primero del artículo 24 de la referida LEY. Para el año 2025 se comenzará a descontar del ingreso mensual corriente del fondo común de vejez desde la entrada en vigencia del Sistema de Protección Integral para la Vejez, Invalidez y Muerte de origen común.
d) El traslado de los recursos se realizará mensualmente por la Administradora del Componente de Prima Media del Pilar Contributivo al Fondo de Ahorro del Pilar Contributivo, este deberá hacerse de acuerdo con las condiciones técnicas, escritas, operativas y de compensación, incluyendo los plazos, definidos por el Banco de la República en. el marco del contrato de administración que se celebre entre la Nación - Ministerio de Hacienda y Crédito Público y el Banco de la República. Para todos los efectos el primer ciclo de la Ley 2381 de 2024 las cotizaciones realizadas en el mes de julio de 2025 se recaudarán en agosto de 2025.
e) Durante el mes de febrero de cada año, una vez que el DANE publique por primera vez el PIB correspondiente a la vigencia anterior, se deberá efectuar una depuración y se calcularán los excesos o faltantes de los recursos girados derivados de modificaciones en las cifras utilizadas para efectuar el cálculo al que se refieren los literales a), b) y c) del presente artículo. De presentarse faltantes, el Componente de Prima Media del Pilar Contributivo transferirá los recursos necesarios contra las disponibilidades de caja. Si se hubieran realizado transferencias en exceso, estas se compensarán con el saldo a girar en la vigencia correspondiente.
ARTÍCULO 2.2.4.6.3. TRASLADO DE LOS RECURSOS DE AFILIADOS QUE OPTARON POR LA OPORTUNIDAD DE TRASLADO DEL RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD AL RÉGIMEN DE PRIMA MEDIA DEL SISTEMA GENERAL DE PENSIONES. Las Administradoras de Fondos de Pensiones (AFP), una vez reconocida la pensión de vejez, trasladarán al Fondo de Ahorro del Pilar Contributivo el saldo en unidades de los aportes efectuados a nombre del trabajador, de la respectiva cuenta individual y al Fondo de Garantía de Pensión Mínima del RAIS, multiplicado por el valor de la unidad vigente para las operaciones del día en que se efectúe el traslado conforme a lo dispuesto en el artículo 7o del Decreto número 3995 de 2008.
ARTÍCULO 2.2.4.6.4. TRASLADO DE LOS RECURSOS DE BENEFICIARIOS DEL RÉGIMEN DE TRANSICIÓN QUE SE TRASLADAN DEL RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD AL RÉGIMEN DE PRIMA MEDIA DEL SISTEMA GENERAL DE PENSIONES. Las Administradoras de Fondos de Pensiones (AFP), al momento que se efectúe el traslado del Régimen de Ahorro Individual con Solidaridad al Régimen de Prima Media del Sistema General de Pensiones, transferirán al Fondo de Ahorro del Pilar Contributivo el saldo en unidades de los aportes efectuados a nombre del trabajador de la respectiva cuenta individual y al Fondo de Garantía de Pensión Mínima del RAIS, multiplicado por el valor de la unidad vigente para las operaciones del día en que se efectúe el traslado conforme a lo dispuesto en el artículo 7o del Decreto número 3995 de 2008.
ARTÍCULO 2.1.4.6.5. TRANSFERENCIA DE RECURSOS DE LOS AFILIADOS CUBIERTOS POR LA LEY 2381 Y PREVIAMENTE AFILIADOS AL RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD DE LOS QUE TRATA EL LITERAL O) DEL ARTÍCULO 19 DE LA LEY 2381 DE 2024. La Administradora de Fondos de Pensiones (AFP) o la Administradora del Componente Complementario de Ahorro Individual (ACCAI), una vez se reconozca la pensión integral de vejez, trasladará al Fondo de Ahorro del Pilar Contributivo el valor de las cotizaciones realizadas junto con los rendimientos por concepto del Componente de Prima Media con Prestación Definida y además a Colpensiones los recursos del Componente Complementario de Ahorro Individual, como se establece en la distribución del artículo 2.2.4.18.9 de este decreto.