ARTÍCULO 2.2.4.6.6. TRANSFERENCIA DE RECURSOS ENTRE LA ADMINISTRADORA DEL COMPONENTE DE PRIMA MEDIA Y EL FONDO DE AHORRO DEL PILAR CONTRIBUTIVO. El traslado de recursos entre la Administradora del Componente de Prima Media y el Fondo de Ahorro del Pilar Contributivo, deberá hacerse de acuerdo con las condiciones técnicas, operativas y de compensación, incluyendo los plazos, definidas por el Banco de la República en el marco del contrato de administración que se celebre entre la Nación - Ministerio de Hacienda y Crédito Público y el Banco de la República. El Ministerio de Hacienda y Crédito Público, deberá instruir, requerir y, en general, adoptar las acciones necesarias para que la Administradora del Componente de Prima Media cumpla con estas condiciones.
ARTÍCULO 2.2.4.6.7. TRASLADO DE RECURSOS CORRESPONDIENTES DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL AL FONDO DE AHORRO DEL PILAR CONTRIBUTIVO. Las Administradoras del Componente Complementario de Ahorro Individual ACCAI, una vez recaudada la cotización que supere los dos punto tres (2.3) SMLMV y hasta veinticinco (25) SMLMV, serán responsables de trasladar los recursos al Fondo de Ahorro del Pilar Contributivo un (1) punto de la cotización de conformidad con el literal d del artículo 23 de la Ley 2381 de 2024.
ARTÍCULO 2.2.4.6.8. TRANSFERENCIA DE RECURSOS ENTRE LAS ADMINISTRADORAS DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL, LAS ADMINISTRADORAS DE FONDOS DE PENSIONES Y EL FONDO DE AHORRO DEL PILAR CONTRIBUTIVO. El traslado de recursos entre las Administradoras del Componente Complementario de Ahorro Individual, las Administradoras de Fondos de Pensiones y el Fondo de Ahorro del Pilar Contributivo, deberá hacerse de acuerdo con las condiciones técnicas, operativas y de compensación, incluyendo los plazos, definidas por el Banco de la República en el marco del contrato de administración que se celebre entre la Nación - Ministerio de Hacienda y Crédito Público y el Banco de la República. El Ministerio de Hacienda y Crédito Público, deberá instruir, requerir y, en general, adoptar las acciones necesarias para que las Administradoras del Componente Complementario de Ahorro Individual y las Administradoras de Fondos de Pensiones, cumplan con estas condiciones.
HISTORIA LABORAL Y EXTRACTOS EN EL PILAR CONTRIBUTIVO.
ARTÍCULO 2.2.4.7.1. RESPONSABILIDAD Y MANEJO DE INFORMACIÓN. Colpensiones como Administradora del Componente de Prima Media, las Administradoras del Componente Complementario de Ahorro Individual (ACCAI) y las Administradoras de Fondos de Pensiones (AFP) que administren los recursos de los afiliados al Régimen de Ahorro Individual con Solidaridad (RAIS) de los que trata el literal o) del artículo 19 de la Ley 2381 de 2024, en el ámbito de su competencia, deberán dar cumplimiento a la normatividad vigente en lo relativo a la protección de datos personales de acuerdo con lo establecido en la Ley 1581 de 2012.
ARTÍCULO 2.2.4.7.2. INFORMACIÓN DE LOS AFILIADOS PARA LA OPERATIVIDAD DEL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN. A efectos de lograr la operatividad del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, se deberá gestionar por parte de las Administradoras del Componente Complementario de Ahorro Individual (ACCAI) y de las Administradoras de Fondos de Pensiones (AFP), que administran los recursos señalados en el literal o) del artículo 19 de la Ley 2381 de 2024, la información proveniente de sus afiliados e indicarse lo siguiente:
a) Para los campos sensibles como tipo y número de documento, nombres, género y fecha de nacimiento, se deberá indicar cuál fue el origen de la validación del dato.
b) Tratándose de los datos de ubicación y contacto de los afiliados, se deberá garantizar el cumplimiento de los estándares de calidad de la información con el fin de lograr la entrega efectiva de las comunicaciones, notificaciones, extractos, entre otros.
PARÁGRAFO 1o. Las Administradoras del Componente Complementario de Ahorro Individual (ACCAI) y las Administradoras de Fondos de Pensiones (AFP) son responsables de gestionar la actualización y validación de los datos de los afiliados, garantizando que los registros de los afiliados sean correctos antes del proceso de transferencia de información, lo que incluye la verificación de la base de afiliados y la correcta clasificación de los afiliados en los diferentes componentes del Sistema.
PARÁGRAFO 2o. Colpensiones, las Administradoras del Componente Complementario de Ahorro Individual (ACCAI) y las Administradoras de Fondos de Pensiones (AFP), así como las cajas o fondos públicos deberán establecer el conducto, las reglas y la estructura técnica conjunta que permitan el traspaso de la información para la actualización de la historia laboral y la manera en que se realizarán las modificaciones a las glosas resultantes y las actualizaciones correspondientes a incorporación o eliminación de registros en la base de datos.
PARÁGRAFO TRANSITORIO. Las Administradoras de Fondos de Pensiones (AFP) y las Administradoras del Componente Complementario de Ahorro Individual (ACCAI), a través del canal o mecanismo que se disponga, deben garantizar la actualización y consistencia de la información de la Historia Laboral y su consolidación en (SIAFP) o la plataforma tecnológica que haga sus veces. La migración de la información con destino al Componente de Prima Media se realizará por demanda, esto es, cada vez que exista una solicitud de prestación económica radicada en la Administradora Colombiana de Pensiones (Colpensiones).
ARTÍCULO 2.2.4.7.3. RESPONSABILIDAD SOBRE LA HISTORIA LABORAL DE COTIZACIONES EFECTUADAS PARA CICLOS ANTERIORES A LA ENTRADA EN VIGENCIA DEL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN. La responsabilidad de consolidar, reconstruir, actualizar y transmitir los datos relativos a la historia laboral de los afiliados correspondientes a cotizaciones realizadas para ciclos anteriores al 1 de julio de 2025, está en cabeza de la Administradora del Sistema General Pensiones a la que se encontraban vinculados al 30 de junio de 2025.
En el evento en que lo consideren necesario, los afiliados deberán solicitar la reconstrucción de la historia laboral ante la Administradora a la que se encontraban vinculados a 30 de junio de 2025, que estará en la obligación de gestionarla en el mes siguiente a la solicitud.
PARÁGRAFO 1o. Las Administradoras de Fondos de Pensiones con relación a las cotizaciones efectuadas a la cuenta de ahorro individual entre la fecha del primer traslado o afiliación inicial al Régimen de Ahorro Individual con Solidaridad hasta antes de la entrada del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, deben mantener dispuesta la información del valor del saldo incluyendo sus rendimientos, segmentando los saldos inferiores y superiores a dos punto tres (2.3) salarios mínimos legales mensuales vigentes a disposición del Administrador del Componente de Prima Media.
PARÁGRAFO 2o. Colpensiones como Administradora del Régimen de Prima Media con Prestación Definida, para los periodos anteriores a la entrada en vigencia del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, de sus afiliados con un ingreso base de cotización superior a dos punto tres (2.3) SMLMV debe realizar las gestiones necesarias para lograr la construcción y conformación integral de la historia laboral durante todos estos periodos de cotización o tiempos de servicio, como también ejecutar la reconstrucción de tiempos nuevos que el afiliado reporte y que no estén haciendo parte de su historia laboral.
PARÁGRAFO 3o. Tratándose de las semanas cotizadas a través del Programa del Subsidio al Aporte en Pensión estas deberán computarse en la Historia Laboral del afiliado, incluidos los subsidios en cualquiera de los regímenes del Sistema General de Pensiones, no obstante, si el afiliado no logra acceder al derecho pensional en el Sistema General de Pensiones, los subsidios deberán ser devueltos al Fondo de Solidaridad Pensional aplicándose las causales de pérdida del derecho al subsidio del Programa del subsidio al Aporte en Pensión contempladas en la normatividad vigente.
ARTÍCULO 2.2.4.7.4. EXTRACTOS DE LAS ADMINISTRADORAS DEL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN. De acuerdo con el numeral 5 del artículo 6o de la Ley 2381 de 2024, las Administradoras del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común enviarán a sus afiliados trimestralmente, un extracto que registre las semanas cotizadas o los equivalentes a las mismas, las sumas depositadas, sus rendimientos y saldos, así como el monto de las comisiones cobradas y de las primas pagadas, consolidando las subcuentas que los afiliados posean en los diferentes Fondos de Pensiones administrados.
Para lo anterior, acordarán y asegurarán el acceso a la información de cada afiliado, con el fin de que Colpensiones como Administradora del Componente de Prima Media realice el envío del extracto consolidado al afiliado, sin que ello implique que Colpensiones releve a las Administradoras del Componente Complementario de Ahorro Individual y a las Administradora de Fondo de Pensiones de sus responsabilidades y obligaciones. El envío de los extractos y demás costos administrativos asociados serán compartidos entre las entidades involucradas, asegurando eficiencia operativa y equidad en la distribución de gastos.
PARÁGRAFO 1o. Según lo previsto en el artículo 2.43.1.1.2 del Decreto número 2555 de 2010 modificado por el Decreto número 1558 de 2024, las Administradoras del Componente Complementario de Ahorro Individual (ACCAI) deberán administrar y ser responsables de la información relacionada con el conjunto de las cuentas individuales, los rendimientos, los intereses, dividendos o cualquier otro ingreso generado por los activos que los integren y los patrimonios autónomos que las constituyen, que en el marco de la ley resulte necesaria para que el Administrador del Componente de Prima Media brinde información periódica y unificada a los afiliados, de acuerdo con el numeral 5 del artículo 6o y el literal g) del artículo 71 de la Ley 2381 de 2024.
PARÁGRAFO 2o. Las Administradoras del Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común deberán adoptar los mecanismos conjuntos necesarios para la correcta transmisión de la información a los afiliados, garantizando que se ponga a disposición la información consolidada de forma trimestral virtualmente, o sea remitida físicamente a elección del afiliado, a partir del primer trimestre de 2026, conforme a la normatividad vigente. A su vez, deberán establecer lineamientos claros sobre las prácticas de contactabilidad y la transparencia en las relaciones interinstitucionales.
ARTÍCULO 2.2.4.7.5. INFORMACIÓN CONTENIDA EN EL EXTRACTO. La Superintendencia Financiera de Colombia diseñará el contenido mínimo del extracto, dentro de los 2 meses siguientes a la expedición de este decreto, el cual incluirá las semanas cotizadas o los equivalentes a las mismas, las sumas depositadas, sus rendimientos y saldos, así como el monto de las comisiones cobradas, el monto de las primas pagadas, y el valor nominal del Bono Ley 2381 de 2024 así como su actualización y capitalización, consolidando las subcuentas que los afiliados posean en los diferentes Fondos de Pensiones administrados.
A su vez incluirá el saldo en las cuentas individuales, los rendimientos, los intereses, dividendos o cualquier otro ingreso generado por los activos que los integren.
SISTEMA ACTUARIAL DE EQUIVALENCIAS EN EL PILAR CONTRIBUTIVO.
ARTÍCULO 2.2.4.8.1. MECANISMO DE EQUIVALENCIAS. En el marco de lo contemplado en el numeral 3 y 8 del artículo 14, así como lo dispuesto en el literal h del artículo 19 de la Ley 2381 de 2024, el Sistema Actuarial de Equivalencias de semanas será el mecanismo actuarial mediante el cual, los recursos ahorrados en el Componente Complementario de Ahorro Individual del Pilar Contributivo, sean usados para acreditar semanas de cotización, que les permita a los afiliados cumplir con la cantidad mínima de semanas requeridas para acceder a una pensión integral de vejez o a la prestación anticipada de vejez establecida en el artículo 37 de la Ley 2381 de 2024.
Las semanas obtenidas con cargo a los recursos ahorrados en el Componente Complementario de Ahorro Individual del Pilar Contributivo serán establecidas a través de la metodología definida por el Ministerio de Hacienda y Crédito Público, las cuales serán computadas con la historia laboral del afiliado para definir la pensión o prestación de manera que las semanas acreditadas a través del mecanismo harán parte del Ingreso Base de Liquidación (IBL) de la pensión o prestación que se reconozca.
PARÁGRAFO 1o. Los ahorros que hayan hecho los afiliados dentro del Pilar de Ahorro Voluntario podrán ser utilizados de manera facultativa para hacer uso del Sistema Actuarial de Equivalencias con el fin de cumplir con la cantidad mínima de semanas requerido para acceder a la pensión integral de vejez o para ubicarse en el rango de semanas mínimas requeridas para acceder a la prestación anticipada de vejez establecida en el artículo 37 de la Ley 2381 de 2024.
PARÁGRAFO 2o. El Sistema Actuarial de Equivalencias de semanas que permite el traslado de los recursos ahorrados en el Servicio Social Complementario de Beneficios Económicos Periódicos (BEPS) al Sistema General de Pensiones para la obtención de una pensión de Vejez seguirá siendo el contemplado en los artículos 2.2.13.15.1 y siguientes del Decreto número 1833 de 2016 y las normas que lo modifiquen o sustituyan. El afiliado que con los recursos de BEPS aplique el sistema actuarial de equivalencias y acceda a la prestación, no podrá recibir simultáneamente el Beneficio Económico Periódico (BEPS).
PARÁGRAFO 3o. El Sistema Actuarial de Equivalencias de semanas no podrá ser utilizado para completar requisitos para las pensiones de invalidez y de sobrevivientes.
ARTÍCULO 2.2.4.8.2. REQUISITOS DEL MECANISMO DE EQUIVALENCIAS. Para poder acceder al mecanismo de equivalencia, entre el Componente Complementario de Ahorro Individual y/o Ahorro Voluntario y el Componente de Prima Media, se debe cumplir los siguientes requisitos:
1. Contar con recursos disponibles en el Componente Complementario de Ahorro Individual, y/o contar con recursos disponibles en la cuenta de ahorro voluntario, y
2. Acreditar la edad mínima requerida para el reconocimiento de la pensión o prestación anticipada de vejez.
3. No contar con el número de semanas mínimo requerido para el reconocimiento de la pensión de vejez o prestación anticipada que reclama.
PARÁGRAFO 1o. Para el cálculo del Sistema Actuarial de Equivalencias se tendrá en cuenta el siguiente orden hasta completar la cantidad mínima de semanas requeridas para acceder a una pensión integral de vejez o a la prestación anticipada de vejez establecida en el artículo 37 de la Ley 2381 de 2024:
1. Los ahorros realizados en el Componente Complementario de Ahorro Individual.
2. Los ahorros del programa BEPS junto con sus rendimientos.
3. Los ahorros del Pilar de Ahorro Voluntario.
PARÁGRAFO 2o. El afiliado tendrá derecho a recibir asesoría tanto de la Administradora del Componente de Prima Media Colpensiones, como de las Administradoras del Componente Complementario de Ahorro Individual (ACCAI), para definir, a partir de los recursos que tenga acumulados, el número de semanas que podría acreditar.
ARTÍCULO 2.2.4.8.3. SISTEMA DE EQUIVALENCIAS EN SEMANAS DE LOS RECURSOS AHORRADOS EN EL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL Y/O EN EL PILAR DE AHORRO VOLUNTARIO. Para acceder al sistema de equivalencias es necesario que junto con la solicitud de reconocimiento de pensión integral de vejez o de la prestación anticipada que se reclama, el afiliado solicite a la Administradora del Componente de Prima Media del Pilar Contributivo la aplicación del mecanismo de equivalencias, el cual para ello deberá aportar certificado en el que el Componente Complementario de Ahorro Individual y/o el Fondo del Pilar de Ahorro Voluntario al que está vinculado haga constar como mínimo el saldo total de la cuenta del Componente Complementario de Ahorro Individual y/o ahorro voluntario del afiliado.
ARTÍCULO 2.2.4.8.4. CÁLCULO EN SEMANAS DE LOS RECURSOS AHORRADOS EN EL PILAR DE AHORRO VOLUNTARIO Y/O DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL. Para determinar el valor de las semanas que el afiliado podrá acreditar con los recursos del Componente Complementario de Ahorro Individual y/o del Pilar de Ahorro Voluntario, la Administradora del Componente de Prima Media del Pilar Contributivo deberá tomar en cuenta lo siguiente:
El valor actuarial de la semana con Ingreso Base de Cotización equivalente al salario mínimo mensual legal vigente (SMLMV) será:
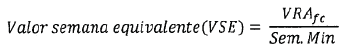
Donde:
- Sem. Min: Semanas mínimas requeridas para acceder a una pensión integral de vejez o a la prestación anticipada de vejez establecida en el artículo 37 de la Ley 2381 de 2024.
- Valor de la reserva actuarial (VRAfc): Definido como el valor de la reserva actuarial de un salario mínimo mensual vigente a la fecha de cálculo (FC).
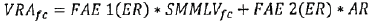
Donde:
- Edad de Referencia (ER): Corresponderá al máximo entre los 62 años si es hombre o 57 años si es mujer y a la edad alcanzada a la fecha de reconocimiento de las semanas de equivalencia.
- Fecha de Cálculo (FC): Corresponde al último día calendario del mes de la fecha de liquidación del cálculo de semanas de equivalencia.
- Salario Mínimo Legal Mensual Vigente (SMLMV): Corresponde a la remuneración mínima mensual que fija anualmente el Gobierno nacional del año de la fecha de cálculo.
- FAE 1: Factor Actuarial Equivalencia 1: Definido como el factor de capital necesario para financiar una pensión unitaria de vejez y de sobrevivientes, teniendo en cuenta la Edad de Referencia (ER) y el sexo del afiliado en FC.
- FAE 2: Factor Actuarial Equivalencia 2: Definido como el factor de capital necesario de la reserva actuarial para garantizar el pago del auxilio funerario, teniendo en cuenta la Edad de Referencia (ER) y el sexo del afiliado en FC.
- Auxilio Funerario Referencia (AR): Corresponde a 5 SMLMV. (artículo 56 de la Ley 2381 de 2024).
ARTÍCULO 2.2.4.8.5. FACTORES ACTUARIALES. Los factores FAE 1 y FAE 2 dependen del sexo del afiliado y de su Edad de Referencia (ER). A continuación, se establecen sus valores para edades enteras aplicable para la vigencia 2025:
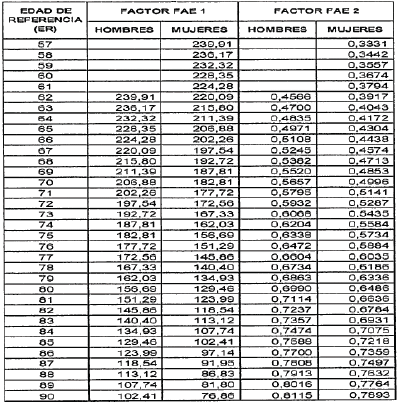
En los casos donde la Edad de Referencia (ER) exceda la edad máxima de 90 años, se utilizarán los factores actuariales correspondientes a la edad de 90 años.
PARÁGRAFO 1o. La Administradora del Componente de Prima Media - Colpensiones deberá construir la nota técnica que soporta dichos factores actuariales la cual será validada por el Ministerio de Hacienda y Crédito Público y deberá actualizar las tablas de factores actuariales de equivalencia teniendo en cuenta las variables que influyan en la construcción de dichos factores y que se utilizarán para el cálculo de la reserva matemática de que trata este artículo, estas deben ser publicadas durante los primeros 10 días hábiles de cada vigencia.
ARTÍCULO 2.2.4.8.6. SUMATORIA DE SEMANAS EN EL COMPONENTE DE PRIMA MEDIA DEL PILAR CONTRIBUTIVO. La Administradora del Componente de Prima Media del Pilar Contributivo, deberá solicitar al Componente Complementario de Ahorro Individual y/o al Fondo del Pilar de Ahorro Voluntario que corresponda, el traslado de la cantidad exacta de recursos que sean necesarios para que el afiliado acredite el número mínimo de semanas requerido para acceder a la prestación que solicita.
Se aplicará la equivalencia de las semanas proporcionalmente hasta completar el número de semanas mínimo requerido para el acceso a la pensión de vejez o de las prestaciones de pago periódico del Pilar Contributivo a que haya lugar.
La Administradora del Componente de Prima Media del Pilar Contributivo realizará la imputación de las Semanas por el Componente Complementario de Ahorro Individual y/o Ahorro Voluntario en la historia laboral del afiliado únicamente hasta completar el mínimo de semanas exigido en el Sistema de Protección Social Integral para el reconocimiento de la pensión integral de vejez o la prestación de pago periódico solicitada, cuyo objeto sea la cobertura del riesgo de vejez.
La Administradora del Componente de Prima Media del Pilar Contributivo, imputará las Semanas por el Componente Complementario de Ahorro Individual y/o Ahorro Voluntario al final de la historia laboral del afiliado. Las semanas calculadas a través de este sistema de equivalencias harán parte del Ingreso Base de Liquidación que se calcule en el Componente de Prima Media para la liquidación de la prestación.
PARÁGRAFO. Las semanas equivalencia se aplican en el momento del reconocimiento y no hay lugar a retroactivo pensional.
ARTÍCULO 2.2.4.8.7. DEVOLUCIÓN DE APORTES MÁS RENDIMIENTOS DEL PROGRAMA BEPS. En el caso en el que queden recursos ahorrados en el Servicio Social Complementario de Beneficios Económicos Periódicos (BEPS) que no hayan sido usados para el mecanismo de equivalencias dispuesto en el presente capítulo, el afiliado podrá recibir la devolución de dichos ahorros liquidados con rendimientos sin aplicar los subsidios propios del programa.
PENSIÓN INTEGRAL DE VEJEZ EN EL PILAR CONTRIBUTIVO.
ARTÍCULO 2.2.4.9.1. SOLICITUD DE RECONOCIMIENTO DE LA PENSIÓN INTEGRAL DE VEJEZ EN EL PILAR CONTRIBUTIVO. El afiliado y/o el empleador aportante al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común deberán solicitar el reconocimiento de la pensión integral de vejez ante Colpensiones como Administradora del Componente de Prima Media del Pilar Contributivo.
ARTÍCULO 2.2.4.9.2. VERIFICACIÓN PRELIMINAR DE LA HISTORIA LABORAL UNIFICADA. Una vez radicada la solicitud, Colpensiones como Administradora del Componente de Prima Media del Pilar Contributivo deberá llevar a cabo una verificación preliminar de la historia laboral unificada del afiliado y determinar si cumple con las semanas mínimas de cotización requeridas para el reconocimiento de la pensión o prestación que reclama, si ha realizado cotizaciones o aportes al Componente Complementario de Ahorro Individual, si el interesado cuenta con aportes en el Programa Beneficios Económicos Periódicos (BEPS) y en el Pilar de Ahorro Voluntario para garantizar el cumplimiento de requisitos legales para el reconocimiento de la Pensión Integral de Vejez.
ARTÍCULO 2.2.4.9.3. TIEMPO DE DECISIÓN. Colpensiones como Administradora del Componente de Prima Media consolidará la información y resolverá la petición de reconocimiento de pensión integral de vejez o prestación anticipada de vejez, en el término de 4 meses contados a partir de la fecha en la que el afiliado o el empleador hubiere presentado la solicitud.
PARÁGRAFO. Colpensiones como Administradora del Componente de Prima Media contará con 2 meses posteriores al reconocimiento de la prestación para incluirla en nómina, momento a partir del cual se hace exigible el pago de la obligación.
ARTÍCULO 2.2.4.9.4. INFORMACIÓN DE LA ADMINISTRADORA DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL (ACCAI) Y/O LAS ADMINISTRADORAS DEL FONDO DE PENSIONES DEL RAIS. Las Administradoras del Componente Complementario de Ahorro Individual (ACCAI) y las Administradoras del Fondo de Pensiones del RAIS, cuando corresponda, deberán garantizar que Colpensiones como Administradora del Componente de Prima Media disponga de la información necesaria para la aplicación del Sistema Actuarial de Equivalencias e integración de la pensión de vejez.
En el evento en que Colpensiones como Administradora del Componente de Prima Media encuentre que el afiliado acredita cotizaciones al Componente Complementario de Ahorro Individual y no cuente con los medios tecnológicos para consultar en línea la información a la que hace referencia el artículo siguiente, requerirá a la Administradora del Componente Complementario de Ahorro Individual (ACCAI) a la que el afiliado se encuentre vinculado, para que certifique la información relativa a la cuenta de ahorro individual del afiliado, esto es como mínimo el valor total de los recursos acumulados y sus rendimientos, discriminados entre los saldos inferiores y superiores a dos punto tres (2.3) salarios mínimos legales mensuales vigentes (SMLMV).
ARTÍCULO 2.2.4.9.5. GESTIÓN DE LAS ADMINISTRADORAS DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL (ACCAI). Una vez la Administradora del Componente Complementario de Ahorro Individual (ACCAI) reciba el requerimiento de Colpensiones como Administradora del Componente de Prima Media, debe certificar el saldo total de la cuenta de ahorro individual del afiliado y los rendimientos generados, así como su monto en valores de unidad que corresponda a los aportes por Ingresos Base de Cotización IBC, superiores a 2.3 SMLMV de la anualidad respectiva.
ARTÍCULO 2.2.4.9.6. APLICACIÓN DEL SISTEMA ACTUARIAL DE EQUIVALENCIAS CON RECURSOS DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL Y DE LAS ADMINISTRADORAS DE LOS FONDOS DE PENSIONES DEL RAIS. Colpensiones como Administradora del Componente de Prima Media, deberá aplicar de manera obligatoria el Sistema Actuarial de Equivalencias, tratándose de los recursos del Componente Complementario de Ahorro Individual siempre que no se cumpla el número de semanas mínimo exigido para el reconocimiento de una Pensión Integral de Vejez o Prestación Anticipada de Vejez.
ARTÍCULO 2.2.4.9.7. APLICACIÓN DEL MECANISMO DE EQUIVALENCIAS DE AHORROS EXISTENTES EN EL PROGRAMA BENEFICIOS ECONÓMICOS PERIÓDICOS (BEPS). El afiliado que no reúna la cantidad mínima de semanas de cotización exigidas para el reconocimiento de la Pensión Integral de Vejez o la Prestación Anticipada de Vejez, acumulando las cotizaciones realizadas en los dos componentes del Pilar Contributivo, y que tenga ahorros en su cuenta del programa de Beneficios Económicos Periódicos (BEPS), podrá solicitar en cualquier etapa del trámite, la aplicación del Sistema de Equivalencias BEPS de que trata el Capítulo 15 del Título 13 de la Parte 2 del Libro 2 del Decreto número 1833 de 2016.
PARÁGRAFO. Previo el cumplimiento de los requisitos, la pensión integral de vejez adquirida usando el mecanismo actuarial de equivalencias con recursos ahorrados en el Programa de Beneficios Económicos Periódicos (BEPS) será pagada, a partir de la fecha en la que el afiliado solicite convertir sus ahorros en semanas cotizadas, siempre que no existan aportes realizados al programa con posterioridad a esa fecha, evento en el cual se reconocerá a partir del ingreso a la nómina de pensionados.
En el evento en el que haya cotizaciones al Sistema con posterioridad a la fecha de solicitud de aplicación del mecanismo actuarial de equivalencias con recursos ahorrados en el Programa de Beneficios Económicos Periódicos (BEPS), se reconocerá a partir del día siguiente a la última cotización.
ARTÍCULO 2.2.4.9.8. AUTORIZACIÓN DE LOS AFILIADOS AL PILAR CONTRIBUTIVO PARA QUE LOS AHORROS VOLUNTARIOS SEAN UTILIZADOS EN EL MECANISMO DE EQUIVALENCIAS. Los aportes voluntarios realizados en el Pilar de Ahorro Voluntario pueden, por decisión exclusiva del afiliado, ser utilizados para aplicar el Sistema Actuarial de Equivalencias con la finalidad de convertir recursos ahorrados en semanas cotizadas y acceder a una prestación anticipada de vejez del artículo 37 de la Ley 2381 de 2024, o para adquirir el número de semanas mínimo exigido para acceder a una pensión integral de vejez en el Pilar Contributivo y/o aumentar el valor de la renta complementaria que se integrará a la pensión integral de vejez.
PARÁGRAFO. El monto de los aportes voluntarios y sus rendimientos que se realicen en el Pilar de Ahorro Voluntario no hará parte del capital para financiar las pensiones de invalidez o sobrevivientes.
ARTÍCULO 2.2.4.9.9. DECISIÓN DE LA SOLICITUD DE RECONOCIMIENTO DE PENSIÓN INTEGRAL DE VEJEZ O DE PRESTACIONES DE PAGO PERIÓDICO PARA LA COBERTURA DEL RIESGO DE VEJEZ. Una vez recibida la respuesta de la Administradora del Componente Complementario de Ahorro Individual (ACCAI) y/o Administradoras del Pilar de Ahorro Voluntario, la Administradora Colombiana de Pensiones - Colpensiones determinará si el afiliado cumple con los requisitos exigidos para tener derecho al reconocimiento de la pensión integral de vejez o de la prestación solicitada.
En el evento en que no se acredite el cumplimiento de los requisitos exigidos, la Administradora Colombiana de Pensiones Colpensiones negará el reconocimiento e informará al afiliado acerca de la posibilidad de optar por el reconocimiento de la prestación anticipada de vejez, de la Renta Vitalicia del Pilar Semicontributivo, de la pensión familiar, de la indemnización sustitutiva, según corresponda, o en su defecto sobre la opción de continuar cotizando al Sistema para reunir los requisitos necesarios para el reconocimiento de la pensión integral de vejez.
En el caso en el que se encuentre acreditados los requisitos para el reconocimiento, la Administradora Colombiana de Pensiones Colpensiones integrará la pensión de vejez o la prestación de pago periódico para la cobertura del riesgo de vejez que corresponda, y comenzará a pagarla.
Los servidores públicos deberán acreditar el retiro de sus cargos para poder comenzar a disfrutar de la pensión integral de vejez y o de la prestación anticipada de vejez.
ARTÍCULO 2.2.4.9.10. LIQUIDACIÓN DE LA INDEMNIZACIÓN SUSTITUTIVA Y/O DEVOLUCIÓN DE SALDOS DE PENSIÓN DE VEJEZ. A las personas que habiendo cumplido sesenta y 65 años hombres y 60 años mujeres, hayan cotizado hasta 299 semanas y declaren su imposibilidad de continuar cotizando, se les reconocerá la indemnización sustitutiva de pensión de vejez con los aportes realizados al Componente de Prima Media o en el Régimen de Prima Media -del Sistema General de Pensiones por el promedio ponderado de los porcentajes sobre los cuales ha cotizado el afiliado para el riesgo de vejez, invalidez o muerte por riesgo común, descontando los gastos de administración, estos valores deberán traerse a valor presente con la variación del Índice de Precios al Consumidor (IPC) publicado por el Departamento Administrativo Nacional de Estadística (DANE).
Si además tienen recursos en la cuenta de ahorros del Componente Complementario de Ahorro Individual o del Régimen de Ahorro Individual con Solidaridad, tendrán derecho a la Devolución de los Saldos, que incluirá la totalidad de los recursos, sus respectivos rendimientos y el valor del bono pensional de la Ley 2381 de 2024, si a ello hubiere lugar, La administradora de cada componente reconocerá esta prestación al afiliado como lo dispone el parágrafo 3 del artículo 18 de la Ley 2381 de 2024.
Cuando el afiliado no solicite expresamente la indemnización sustitutiva y/o devolución de saldos, podrá optar por seguir cotizando al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común.
ARTÍCULO 2.2.4.9.11. FINANCIACIÓN DE LA PENSIÓN INTEGRAL DE VEJEZ O DE PRESTACIONES DE PAGO PERIÓDICO PARA LA COBERTURA DEL RIESGO DE VEJEZ. Una vez se haya reconocido el derecho, Colpensiones como Administradora del Componente Prima Media cobrará las fuentes de financiación y solicitará las transferencias de recursos a las que haya lugar para financiar el pago de la pensión o prestación reconocida, así como los rendimientos, intereses y demás incrementos de valor.
Las entidades y administradoras obligadas a pagar contribuciones y transferencias para la financiación deberán trasladar efectivamente los recursos una vez la entidad reconocedora comunique el reconocimiento del derecho, dentro de los 5 días hábiles siguientes a dicho reconocimiento.
Los recursos requeridos al Fondo de Ahorro del Pilar Contributivo deben trasladarse de acuerdo con las condiciones técnicas y operativas definidas por el Banco de la República en el marco del contrato de administración que se celebre entre la Nación - Ministerio de Hacienda y Crédito Público y el Banco de la República.
ARTÍCULO 2.2.4.9.12. PAGO DE LAS RENTAS VITALICIAS DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL. Para el pago de las rentas vitalicias del Componente Complementario de Ahorro Individual, Colpensiones podrá contratar una entidad aseguradora sujetándose al procedimiento previsto en el artículo 2.2.6.2.4. del Decreto número 1833 de 2016 o la norma que lo adicione, modifique o sustituya, o hacer uso de un mecanismo alterno que corresponde a constituir un patrimonio autónomo o encargo fiduciario en una sociedad fiduciaria vigilada por la Superintendencia Financiera de Colombia, donde se administren los recursos para el pago de las rentas vitalicias, previa autorización de la Junta Directiva, quien aprobará el régimen de inversión aplicable a la administración de estos recursos.
En el evento que se active el mecanismo alterno anteriormente descrito, Colpensiones como Administradora del Componente de Prima Media, deberá definir y acordar la nota técnica con el Ministerio de Hacienda y Crédito Público. En esta nota técnica deberán estar incluidos los gastos de administración del patrimonio autónomo o encargo fiduciario.
En todo caso, Colpensiones deberá presentar anualmente a la Junta Directiva un estudio técnico de suficiencia, donde se presente la evaluación de los riesgos de mercado y actuariales.
Copia del acta de junta directiva junto con el informe deberá ser remitido al Ministerio de Hacienda y Crédito Público.
PARÁGRAFO. En caso de realizar la contratación de compañías de seguros, para la selección de las aseguradoras que expedirán las rentas vitalicias, la administradora deberá sujetarse al procedimiento previsto artículo 2.2.6.2.4. del Decreto número 1833 de 2016 o la norma que lo adicione, modifique o sustituya.
ARTÍCULO 2.2.4.9.13. DEFINICIÓN DEL MECANISMO Y CÁLCULO DE LA RENTA VITALICIA DEL COMPONENTE DE AHORRO INDIVIDUAL. El valor de la mesada del Componente Complementario de Ahorro Individual se determinará de la siguiente forma:
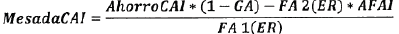
Donde:
- Valor de la mesada Componente de Ahorro Individual (MesadaCAI): Definido como el valor de la mesada que resulta por ahorro del Componente de Ahorro Individual a la fecha de cálculo (FC). Sumará a la mesada correspondiente al Componente de Prima Media
- Valor de los recursos disponibles del Componente de Ahorro Individual (AhorroCAI): Definido como el valor de ahorro del Componente de Ahorro Individual a la Fecha de Cálculo (FC).
- Porcentaje de Comisión de Administración (GA): Corresponde al factor de gastos incluidos los de administración en el patrimonio autónomo.
- Fecha de Cálculo (FC): Corresponde al último día calendario del mes de la fecha de liquidación del cálculo.
- Edad de Referencia (ER): Corresponderá al máximo entre los 62 años si es hombre o 57 años si es mujer y a la edad alcanzada a la Fecha de Cálculo.
- FA 1: Factor Actuarial 1: Definido como el factor de capital necesario para financiar una pensión unitaria de vejez y de sobrevivientes, teniendo en cuenta la Edad de Referencia (ER) y el sexo del afiliado en FC.
- FA 2: Factor Actuarial 2: Definido como el factor de capital necesario de la reserva actuarial para garantizar el pago del auxilio funerario, teniendo en cuenta la Edad de Referencia (ER) y el sexo del afiliado en FC.
En los casos donde la edad de referencia ER exceda la edad máxima de 90 años, se utilizarán los factores actuariales correspondientes a la edad de 90 años.
- Auxilio Funerario Complementario (AFAI): Corresponde al complemento del auxilio funerario, adicional al Componente de Prima Media, y a cargo del Componente de Ahorro Individual.
Para determinar esta variable debemos tener una aproximación a la pensión de referencia  , en este caso
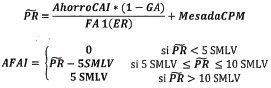
- Valor de la mesada Componente de Prima Media (MesadaCPM): Definido como el valor de la mesada del Componente de Prima Media a la Fecha de Cálculo (FC). La tasa de reemplazo esta explicita en la Ley 2381 de 2024.
- Salario Mínimo Legal Mensual Vigente (SMLMV): Corresponde a la remuneración mínima mensual que fija anualmente el Gobierno nacional del año de la fecha de cálculo.
Colpensiones deberá construir la nota técnica que soporta los factores actuariales la cual deberá ser aprobada por el Ministerio de Hacienda y Crédito Público, así mismo. debe actualizar las tablas de factores actuariales de equivalencia teniendo en cuenta las variables que influyan en la construcción de dichos factores y que se utilizarán para el cálculo de la reserva matemática, estas deben ser publicadas durante los primeros 10 días hábiles de cada vigencia.
ARTÍCULO 2.2.4.9.14. ESQUEMA DE DESACUMULACIÓN DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL. Para el pago de la prestación del Componente Complementario de Ahorro Individual, Colpensiones podrá: i) Contratar rentas vitalicias con las compañías de seguro de vida; y ii) Conformar Patrimonios Compartidos para el Retiro (PACORE) para los pagos vitalicios, a través de la mutualización del riesgo de longevidad, conforme a las características, proceso y arquitectura de desacumulación del Componente Complementario de Ahorro Individual, previstos en el Decreto número 2555 de 2010 o la norma que lo adicione, modifique o sustituya.
Los activos de los PACORE serán administrados bajo las tipologías previstas en el artículo 33 de la Ley 2381 de 2024 y conforme al régimen de inversión previsto en el Decreto número 2555 de 2010 o la norma que lo adicione, modifique o sustituya.
La administración actuarial de los PACORE estará centralizada a cargo de Colpensiones y será la encargada de la gestión del riesgo de longevidad de los participantes. La DAU establecerá reglas uniformes de asignación de créditos de longevidad, procurará los mejores rendimientos de la prestación del Componente Complementario de Ahorro Individual, así como la minimización de los costos asociados.
ARTÍCULO 2.2.4.9.15. COMPENSACIÓN ENTRE COLPENSIONES, ADMINISTRADORAS DEL COMPONENTE COMPLEMENTARIO DE AHORRO INDIVIDUAL, Y ENTIDADES DEL SISTEMA DE PROTECCIÓN SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN. La Administradora Colombiana de Pensiones - Colpensiones, las Administradoras del Componente Complementario de Ahorro Individual, y cualquier otra entidad que participe en el Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, podrán realizar compensaciones por cualquier concepto y con la periodicidad que estimen necesaria, previo acuerdo entre las partes, con el fin de facilitar los procesos de pago de obligaciones entre estas, el reconocimiento de las prestaciones económicas y las gestiones a su cargo. Para tal efecto, las entidades involucradas deberán realizar el reconocimiento de las obligaciones a su cargo y efectuar el registro y/o depuración contable a que haya lugar.
ARTÍCULO 2.2.4.9.16. POBLACIÓN BENEFICIARIA DE LA DISMINUCIÓN PROGRESIVA DEL NÚMERO MÍNIMO DE SEMANAS REQUERIDAS PARA EL RECONOCIMIENTO DE LA PENSIÓN INTEGRAL DE VEJEZ Y LA PENSIÓN DE VEJEZ. Serán beneficiarias de la disminución progresiva del número mínimo de semanas exigido para el reconocimiento de la pensión integral de vejez establecido en el artículo 32 de la Ley 2381 de 2024, únicamente las mujeres afiliadas al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, es decir, aquellas que no sean beneficiarias del régimen de transición o que, siendo beneficiarias de este, opten por la aplicación total del nuevo Sistema de conformidad con lo dispuesto en el artículo 2.2.1.1.2 del presente decreto.
La disminución en el número mínimo de semanas exigido a las afiliadas que sean beneficiarias del artículo 32 de la Ley 2381 de 2024, será aplicable a partir del 1 de julio de 2025 y tendrá efectividad a partir de esa misma fecha, disminuyéndose en 25 semanas cada año hasta llegar a 1000 de cotización, de acuerdo con la siguiente tabla:
| AÑO | SEMANAS | AÑO | SEMANAS |
| 2025 | 1275 | 2031 | 1125 |
| 2026 | 1250 | 2032 | 1100 |
| 2027 | 1225 | 2033 | 1075 |
| 2028 | 1200 | 2034 | 1050 |
| 2029 | 1175 | 2035 | 1025 |
| 2030 | 1150 | 2036 | 1000 |
PARÁGRAFO 1o. El número de semanas exigido a las mujeres beneficiarias del régimen de transición para el reconocimiento de la pensión de vejez en el Régimen de Prima Media de la Ley 100 de 1993 modificado por la Ley 797 de 2003 se disminuirá en 50 semanas a partir del 1 de enero de 2026, y en 25 semanas cada año a partir del 1 de enero de 2027, hasta llegar a 1000 semanas de acuerdo con la siguiente tabla:
| AÑO | SEMANAS | AÑO | SEMANAS |
| 2026 | 1250 | 2032 | 1100 |
| 2027 | 1225 | 2033 | 1075 |
| 2028 | 1200 | 2034 | 1050 |
| 2029 | 1175 | 2035 | 1025 |
| 2030 | 1150 | 2036 | 1000 |
| 2031 | 1125 | ||
PARÁGRAFO 2o. El número de semanas exigido a las mujeres beneficiarias del régimen de transición para el reconocimiento de la garantía de pensión mínima en el Régimen de Ahorro Individual con Solidaridad (RAIS), previsto en el artículo 65 de la Ley 100 de 1993 disminuirá en 15 semanas cada año a partir del 1 de enero de 2026, hasta llegar a 1000 semanas de conformidad con la siguiente tabla:
| AÑO | SEMANAS | AÑO | SEMANAS |
| 2026 | 1135 | 2031 | 1060 |
| 2027 | 1120 | 2032 | 1045 |
| 2028 | 1105 | 2033 | 1030 |
| 2029 | 1090 | 2034 | 1015 |
| 2030 | 1075 | 2035 | 1000 |
ARTÍCULO 2.2.4.9.17. HIJO INVALIDO O CON DISCAPACIDAD. El hijo invalido o con discapacidad al que hace referencia el artículo 35 de la Ley 2381 de 2024, es aquella persona que, según dictamen emitido de conformidad con lo establecido en el presente decreto y con el Manual Único de Calificación de Invalidez vigente, padezca de una pérdida de la capacidad laboral u ocupacional del 50% o más debidamente calificada, y que dependa de su madre/padre para mantener un nivel de vida digno.
ARTÍCULO 2.2.4.9.18. TRÁMITE PARA EL RECONOCIMIENTO DE LA PENSIÓN ESPECIAL DE VEJEZ PARA MADRE O PADRE CON HIJO INVÁLIDO O CON DISCAPACIDAD. Para tener derecho a la pensión especial de vejez para madre o padre con hijo inválido o con discapacidad en el Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, se validarán los siguientes criterios:
a) Ser madre o padre afiliado al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común.
b) Acreditar el número mínimo de semanas exigidas para el reconocimiento de la pensión integral de vejez en el Pilar Contributivo de acuerdo con lo dispuesto por el artículo 32 de la Ley 2381 de 2024.
c) Tener uno o más hijos que padezcan de una pérdida de la capacidad laboral u ocupacional de conformidad con el Manual Único de Calificación de Invalidez vigente del 50% o más debidamente calificada por la entidad competente, que dependan del afiliado/a. Cuando el hijo invalido o con discapacidad desempeñe una actividad laboral o económica, no implicará el incumplimiento del requisito de dependencia, a menos de que se acredite que sus ingresos le permiten ser totalmente independiente del padre/madre afiliada.
PARÁGRAFO 1o. Colpensiones como Administradora del Componente de Prima Media del Pilar Contributivo dará trámite expedito, el cual no podrá superar los 60 días contados a partir de la fecha en que los interesados aporten los documentos exigidos para acreditar el cumplimiento de los requisitos necesarios para el reconocimiento de la prestación.
PARÁGRAFO 2o. La pensión especial de vejez se liquidará según los parámetros establecidos por el artículo 32 de la Ley 2381 de 2024.
ARTÍCULO 2.2.4.9.19. SUSPENSIÓN DE LA PENSIÓN ESPECIAL DE VEJEZ PARA MADRE O PADRE CON HIJO INVALIDO O CON DISCAPACIDAD. En el evento en que el hijo pierda el estado de invalidez, Colpensiones como Administradora del Componente de Prima Media del Pilar Contributivo suspenderá el pago de la pensión, atendiendo que el reconocimiento de la pensión especial se mantendrá únicamente mientras subsistan las causas fácticas y jurídicas que le dieron origen.
La pérdida de capacidad laboral y ocupacional del hijo invalido o con discapacidad podrá ser revisada por la Administradora del Componente de Prima Media del Pilar Contributivo - Colpensiones cada 3 años y la no comparecencia injustificada del hijo al proceso de revisión conllevará la suspensión del pago de la mesada según las reglas generales aplicables al proceso de revisión de estado de invalidez establecido en la normatividad vigente.
PARÁGRAFO 1o. Los aportes realizados por el padre o madre que se reincorpore a la vida laboral, no se utilizarán para reliquidar la pensión, no serán utilizados para reconocer ninguna otra prestación y no serán susceptibles de devolución.
PARÁGRAFO 2o. No será procedente reconocer y pagar la pensión especial de vejez de manera simultánea a favor de la madre y el padre, o a favor de los dos padres o madres del mismo hijo invalido.
PARÁGRAFO 3o. Una vez el causante de la prestación cumpla la edad exigida para el reconocimiento de la Pensión Integral de Vejez a la que hace referencia el artículo 32 de la Ley 2381 de 2024, no se requerirá la revisión del estado de invalidez del hijo inválido.
ARTÍCULO 2.2.4.9.20. DISMINUCIÓN DE SEMANAS PARA MUJERES CON HIJOS. Aquellas mujeres que no siendo beneficiarias del régimen de transición del artículo 75 de la Ley 2381 de 2024, una vez cumplan la edad mínima para acceder a la Pensión Integral de Vejez de este sistema, luego de haber agotado el sistema actuarial de equivalencias del Pilar Contributivo, y/o del Programa de Beneficios Económicos Periódicos (BEPS) y/o del Pilar de Ahorro Voluntario, y aun así no acrediten el número mínimo de semanas requeridas en el Componente de Prima Media, podrán obtener el beneficio de disminuir en cincuenta (50) semanas por cada hijo(a) nacido vivo, el número de semanas requeridas para la pensión integral de vejez, hasta llegar a un mínimo de 850 semanas por un máximo de tres (3) hijos.
PARÁGRAFO. Este beneficio no se podrá utilizar para incrementos adicionales a las semanas mínimas requeridas con el fin de aumentar la tasa de reemplazo.
ARTÍCULO 2.2.4.9.21. PENSIÓN ANTICIPADA DE VEJEZ POR INVALIDEZ. Tendrán derecho a una pensión anticipada de vejez, las personas que padezcan una deficiencia física, psíquica o sensorial del 50% o más, debidamente calificada por autoridad competente, que cumplan 50 años de edad para el caso de las mujeres y 55 años de edad para el caso de los hombres, y que hayan cotizado en forma continua o discontinua mil (1000) o más semanas al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común. Esta pensión se liquidará de acuerdo con los parámetros establecidos en el artículo 32 de la Ley 2381 de 2024.
ARTÍCULO 2.2.4.9.22. TASA DE REEMPLAZO APLICABLE PARA LA PENSIÓN DEL COMPONENTE DE PRIMA MEDIA. El monto de la mesada pensional se obtendrá de la siguiente manera:
La tasa de reemplazo se calculará de acuerdo con la fórmula siguiente:
r = 65.50 - 0.50 s,
Donde:
r = porcentaje del ingreso de liquidación para el Componente de Prima Media.
s =número de salarios mínimos legales mensuales vigentes a los que corresponde el ingreso base de liquidación del Pilar Contributivo del Componente de Prima Media.
El Ingreso Base de Liquidación es el promedio de los ingresos base de cotización en el Componente de Prima Media, durante los últimos 10 años cotizados anteriores al reconocimiento de la pensión, actualizados anualmente con base en la variación del Índice de Precios al Consumidor, según certificación que expida el DANE.
Cuando el promedio del ingreso base de liquidación, ajustado por inflación, calculado sobre los ingresos base de cotización de toda la vida laboral del trabajador, resulte ser superior al previsto en el inciso anterior, se tomará este ingreso base de liquidación para la liquidación de la prestación del Componente de Prima Media.
Por cada cincuenta (50) semanas adicionales a las mínimas requeridas, el porcentaje se incrementará en un 1.5% del ingreso base de liquidación, llegando a un monto máximo de la prestación del Componente de Prima Media del 80% de dicho ingreso, en forma decreciente en función del nivel de ingreso base de liquidación, calculado con base en la fórmula establecida en el presente artículo.
El valor total de la prestación del Componente de Prima Media no podrá ser superior al ochenta (80%) del ingreso base de liquidación, ni inferior a un (1) SMLMV.
Se reconocerán y pagarán trece (13) mesadas anuales.
PARÁGRAFO. Las pensiones que en virtud del régimen de transición se reconozcan bajo los parámetros del artículo 34 de la Ley 100 de 1993, se calcularán de acuerdo con la fórmula decreciente en función del nivel de ingreso y en concordancia con los topes de oscilación previstos en esa norma, de manera que el incremento de la tasa de reemplazo por semanas adicionales a las mínimas requeridas no será superior al 15%, esto es, se tendrá en cuenta máximo 500 semanas adicionales, así:
| SMLMV (IBL) | Tasa de reemplazo inicial | Tope máximo a incrementar |
| 1 | 65% | 80% |
| 2 | 64,5 | 79.5% |
| 3 | 64 | 79% |
| 4 | 63,5 | 78.15% |
| 5 | 63 | 78% |
| 6 | 62,5 | 77.5% |
| 7 | 62 | 77% |
| 8 | 61,5 | 76.5% |
| 9 | 61 | 76% |
| 10 | 60,5 | 75.5% |
| 11 | 60 | 75% |
| 12 | 59,5 | 74.5% |
| 13 | 59 | 74% |
| 14 | 58,5 | 73.5% |
| 15 | 58 | 73% |
| 16 | 57,5 | 72.5% |
| 17 | 57 | 72% |
| 18 | 56,5 | 71.5% |
| 19 | 56 | 71% |
| 20 | 55,5 | 70.5% |
| 21 | 55 | 70.5% |
| 22 | 55 | 70.5% |
| 23 | 55 | 70.5% |
| 24 | 55 | 70.5% |
| 25 | 55 | 70.5% |
PRESTACIÓN ANTICIPADA DE VEJEZ.
ARTÍCULO 2.2.4.10.1. RECONOCIMIENTO Y PAGO DE LA PRESTACIÓN ANTICIPADA DE VEJEZ. Colpensiones como Administradora del Componente de Prima Media, reconocerá y pagará la Prestación Anticipada de Vejez en los términos definidos en el artículo 37 de la Ley 2381 de 2021 que se desarrolla en el presente capítulo.
ARTÍCULO 2.2.4.10.2. REQUISITOS PARA EL RECONOCIMIENTO DE LA PRESTACIÓN ANTICIPADA DE VEJEZ. Para tener derecho al reconocimiento de la prestación anticipada de vejez, los afiliados deberán acreditar los siguientes requisitos:
1. Haber cumplido 62 años si es mujer y 65 años si es hombre antes del 1 de enero de 2036.
2. Haber cotizado mínimo 1000 semanas en cualquier tiempo y no haber cotizado el número mínimo de semanas exigidas para el reconocimiento de la pensión integral de vejez antes del 1 de enero de 2036, habiendo agotado previamente los mecanismos de equivalencias.
3. Haber manifestado que sin el reconocimiento de la prestación anticipada de vejez estaría imposibilitado para continuar cotizando al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común.
4. No ser beneficiario del régimen de transición o haber optado por la aplicación plena y exclusiva del Sistema de Protección Integral para la Vejez, Invalidez y Muerte de origen común.
PARÁGRAFO. Para acceder a esta prestación se podrá hacer uso del Sistema Actuarial de Equivalencias, convirtiendo el mayor número de semanas que arroje el uso de este mecanismo.
ARTÍCULO 2.2.4.10.3. LIQUIDACIÓN DE LA PRESTACIÓN ANTICIPADA DE VEJEZ. El valor de la mensualidad de la prestación anticipada de vejez se calculará de conformidad con el método establecido por el artículo 32 de la Ley 2381 de 2024 y al valor resultante de la liquidación se le aplicará la siguiente fórmula:
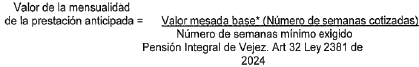
El valor mesada base corresponderá al valor del cálculo de la pensión en el Componente de Prima Media teniendo en cuenta el número mínimo de semanas para el reconocimiento de la prestación de vejez y el Ingreso Base de Liquidación que se tenga calculado sobre las semanas cotizadas hasta el momento en este componente incluyendo el mecanismo de equivalencia de semanas.
El valor mesada base no podrá ser inferior al salario mínimo legal mensual al momento de la liquidación.
El Ingreso Base de Liquidación será el promedio de los ingresos base de cotización en el Componente de Prima Media, durante los últimos 10 años cotizados anteriores al reconocimiento de la pensión, actualizados anualmente con base en la variación del Índice de Precios al Consumidor, según certificación que expida el DANE.
Cuando el promedio del ingreso base de liquidación, ajustado por inflación, calculado sobre los ingresos base de cotización de toda la vida laboral del trabajador, resulte ser superior al previsto en el inciso anterior, se tomará este ingreso base de liquidación para la liquidación de la prestación del Componente de Prima Media.
La prestación anticipada de vejez que se reconozca en monto inferior o igual al salario mínimo se ajustará anualmente de oficio, el primero de enero de cada año, en el mismo porcentaje en el que se incremente el salario mínimo legal mensual vigente.
En caso de que el monto de la mensualidad sea superior al salario mínimo incrementará de acuerdo con la variación del Índice de Precios al Consumidor (IPC) que certifique el DANE para el año inmediatamente anterior.
PARÁGRAFO 1o. Se reconocerán y pagarán doce (12) mensualidades cada año. Una vez el beneficiario de la prestación anticipada de vejez, reúna el número mínimo de semanas de cotización exigidas para el reconocimiento de la pensión integral de vejez, Colpensiones como Administradora del Componente de Prima Media del Pilar Contributivo procederá inmediatamente y de oficio a reconocer la pensión integral de vejez. En todo caso se garantizará que no haya solución de continuidad entre la fecha en la que se finalice el pago de la prestación anticipada de vejez y la fecha en la que inicie el pago de la pensión integral de vejez.
PARÁGRAFO 2o. La Prestación anticipada de Vejez será pagada, previo el cumplimiento de los requisitos, a partir de la fecha de solicitud de reconocimiento, siempre que no existan cotizaciones posteriores a esta fecha, evento en el cual se reconocerá a partir del día siguiente a la última cotización.
ARTÍCULO 2.2.4.10.4. IMPROCEDENCIA DE ACUMULACIÓN DE TIEMPOS ACREDITADOS BAJO LEGISLACIÓN EXTRANJERA. Para el reconocimiento de la prestación anticipada de vejez no podrán computarse semanas acreditadas bajo la legislación de otros Estados, aun cuando se tratare de Estados con los que Colombia hubiere suscrito Convenios Internacionales de Seguridad Social.
ARTÍCULO 2.2.4.10.5. COTIZACIÓN DEL BENEFICIARIO AL SISTEMA DE SEGURIDAD SOCIAL INTEGRAL PARA LA VEJEZ, INVALIDEZ Y MUERTE DE ORIGEN COMÚN. El beneficiario de la prestación anticipada de vejez estará obligado a cotizar al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común hasta completar el número mínimo de semanas exigido para el reconocimiento de la pensión integral de vejez con cargo a la mensualidad de la prestación.
Colpensiones como Administradora del Componente de Prima Media del Pilar Contributivo descontará los aportes de la mensualidad de la prestación anticipada asignada, en cuantía equivalente al 16% del Ingreso Base de Liquidación (IBL) que sirvió para calcular el valor resultante determinado de acuerdo con lo establecido por el artículo 32 de la Ley 2381 de 2024.
El beneficiario estará obligado a cotizar al Sistema General de Seguridad Social en Salud con cargo a la mesada de la prestación anticipada de acuerdo con las tarifas establecidas en el parágrafo 5 del artículo 204 de la Ley 100 de 1993, para lo cual, Colpensiones como Administradora del Componente de Prima Media del Pilar Contributivo descontará los respectivos aportes y realizará el pago de los mismos a través de la Planilla Integrada de Liquidación de Aportes (PILA).
Si el monto de la prestación anticipada de vejez es inferior a un salario mínimo legal mensual vigente se aplicará el porcentaje asignado al SMLMV.
PARÁGRAFO. En concordancia con los artículos 27, 28 y 29 de la Ley 2381 de 2024, Colpensiones como Administradora del Componente de Prima Media podrá realizar cotizaciones por periodos inferiores a un mes para que el beneficiario de la prestación anticipada de vejez acredite el número mínimo de semanas exigido para el reconocimiento de la pensión integral de vejez.
ARTÍCULO 2.2.4.10.6. SUSPENSIÓN DE LA PRESTACIÓN ANTICIPADA DE VEJEZ. La prestación anticipada de vejez será suspendida en el evento en que el beneficiario realice cotizaciones al Sistema de Protección Social integral para la Vejez, Invalidez y Muerte de origen común en calidad de trabajador dependiente, independiente o rentista de capital.
En caso en que haya operado la suspensión del pago de la prestación anticipada de vejez, y con posterioridad el afiliado quede nuevamente imposibilitado para cotizar al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, antes de acumular el número mínimo de semanas de cotización exigido para el reconocimiento de la pensión integral de vejez, deberá solicitar expresamente un nuevo reconocimiento de la prestación anticipada de vejez.
PARÁGRAFO. Si para la prestación anticipada de vejez se tuvieron en cuenta tiempos del Programa del Subsidio al Aporte en Pensión (PSAP), estos tiempos no se devolverán al Fondo de Solidaridad Pensional porque hacen parte de los tiempos que se tendrán en cuenta para el conteo de semanas, liquidación y reconocimiento de la pensión de vejez, sobrevivencia o invalidez que se puedan dar a futuro.
En caso de que la persona reciba la prestación anticipada de vejez no podrá ser al tiempo beneficiaria del subsidio Programa del Subsidio al Aporte en Pensión (PSAP).
PENSIÓN FAMILIAR.
ARTÍCULO 2.2.4.11.1. REQUISITOS PARA EL RECONOCIMIENTO DE LA PENSIÓN DE VEJEZ FAMILIAR. Para tener derecho a la pensión de vejez familiar en el Sistema de Protección Social Integral para la Vejez. Invalidez y Muerte de origen común, los cónyuges o compañeros permanentes deberán reunir las siguientes condiciones:
a) Acreditar que han convivido en calidad de cónyuges o compañeros permanentes mínimo durante los 5 años inmediatamente anteriores a la fecha de presentación de la solicitud.
b) Acreditar mínimo 1300 semanas cotizadas en cualquier tiempo entre los dos, habiendo agotado previamente los mecanismos de equivalencias.
c) Haber cumplido 57 años de edad si es mujer, o 62 años de edad si es hombre.
d) No ser pensionados, ni haber recibido indemnización sustitutiva de pensión de vejez o invalidez o devolución de aportes.
e) Manifestar su imposibilidad para continuar cotizando al Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común.
f) No tener derecho al reconocimiento de pensión integral de vejez o prestación anticipada de vejez del Pilar Contributivo de forma individual.
PARÁGRAFO 1o. Para cumplir el requisito de semanas mínimas de cotización en el caso de las mujeres, no se tendrá en cuenta la disminución de semanas establecida en el artículo 32 de la Ley 2381 de 2024, como tampoco el beneficio de semanas para mujeres con hijos establecido en el artículo 36 de la misma disposición.
PARÁGRAFO 2o. Los Cónyuges o Compañeros Permanentes no podrán hacer uso del mecanismo actuarial de equivalencias para acreditar las semanas mínimas exigidas para el acceso a la Pensión Familiar.
PARÁGRAFO 3o. Si uno de los cónyuges resulta beneficiario de una pensión de sobrevivientes o sustitución pensional, y esta resulta ser de mayor valor se dará por extinguido el derecho en cabeza de este, y el otro cónyuge o compañero permanente continuará percibiendo únicamente el 50% de la pensión familiar reconocida, sin que haya posibilidad de acrecimiento del 50% que disfrutaba el primer cónyuge o compañero permanente.
Si los dos cónyuges o compañeros permanentes son reconocidos como beneficiarios de una pensión de sobrevivientes o sustitución pensional más favorable que la pensión de vejez familiar, esta última se extinguirá.
ARTÍCULO 2.2.4.11.2. MESADA DE LA PENSIÓN FAMILIAR. En el Sistema de Protección Social Integral para la vejez, Invalidez y Muerte de origen común, el valor de la pensión familiar no podrá exceder de un salario mínimo legal mensual vigente.